 กลับหน้าแรก
Knowledge Center
ความรู้สำหรับ
ผู้ประกอบการ
ค้นหาเรื่องบัญชี ภาษี ประกันสังคม และกฎหมายธุรกิจที่นำไปใช้ได้จริง
ภ.พ.36 ยื่นล่าช้า เสียเท่าไร? ซื้อบริการต่างประเทศ VAT เงินเพิ่ม และภาษีซื้อ
ซื้อโฆษณา ซอฟต์แวร์ ที่ปรึกษา หรือบริการจากต่างประเทศ ต้องยื่น ภ.พ.36 เมื่อไร แยกเงินเพิ่ม ค่าปรับ เบี้ยปรับ และสิทธิภาษีซื้อให้ถูกต้อง
ภ.ง.ด.51 ยื่นล่าช้า เสียเท่าไร? ประมาณการกำไรขาดเกิน 25% และเหตุอันสมควร
แยกค่าปรับ เงินเพิ่ม 20% เกณฑ์ขาดเกิน 25% เหตุอันสมควร และอัตราลดตามหลักเกณฑ์ปัจจุบัน พร้อมตัวอย่างและเช็กลิสต์เอกสาร
ยื่น ภ.ง.ด.1 ภ.ง.ด.3 หรือ ภ.ง.ด.53 ล่าช้า เสียเท่าไร? เงินเพิ่ม ค่าปรับ และความรับผิด
สรุปผลเมื่อยื่นหรือนำส่งภาษีหัก ณ ที่จ่ายล่าช้า แยกเงินเพิ่ม 1.5% ค่าปรับอาญา และความรับผิดของผู้จ่าย พร้อมตัวอย่างคำนวณและจุดที่มักสับสนกับ VAT
ยื่น ภ.พ.30 ล่าช้า เสียเท่าไร? ค่าปรับ เบี้ยปรับ เงินเพิ่ม และเงื่อนไขการลด
สรุปภาระเมื่อยื่นหรือชำระ VAT ล่าช้า แยกค่าปรับอาญา เบี้ยปรับสองเท่า เงินเพิ่ม 1.5% และอัตราลด 2%–20% พร้อมตัวอย่างคำนวณ
ยื่น ภ.ง.ด.50 เมื่อไร? งบการเงิน รายงาน CPA/TA และข้อควรระวังของห้างหุ้นส่วน
สรุปกำหนด 150 วัน เอกสารและงบที่ต้องยื่นต่อกรมสรรพากร แยกจาก DBD e-Filing พร้อมเกณฑ์ห้างฯ ขนาดเล็ก 5–30–30 และขอบเขต CPA/TA
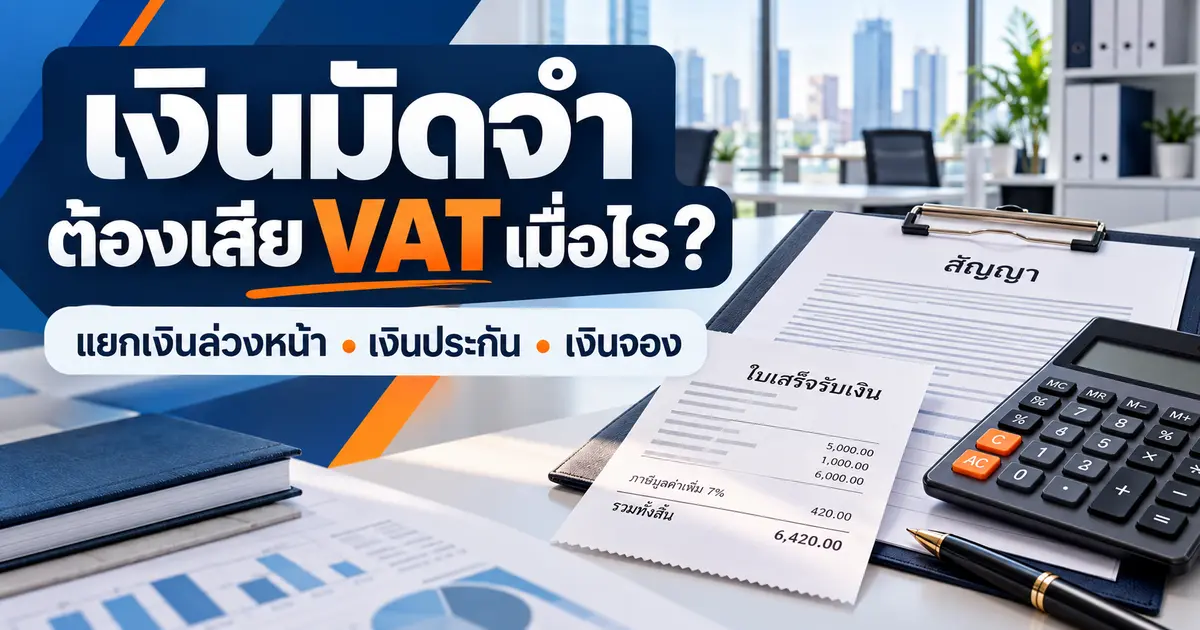
เงินมัดจำและเงินล่วงหน้า ต้องเสีย VAT เมื่อไร? แยกเงินประกัน เงินจอง และค่าบริการให้ถูก
เรียกชื่อว่าเงินมัดจำไม่ได้แปลว่ายังไม่เสีย VAT เสมอไป ต้องดูว่าเป็นส่วนหนึ่งของราคาสินค้าหรือบริการหรือเป็นเงินประกันที่เข้าเงื่อนไข พร้อมตัวอย่างการออกใบกำกับภาษี การบันทึกบัญชี และการคืนเงิน
ใบลดหนี้ VAT ออกเมื่อไร? เงื่อนไข วิธีลง ภ.พ.30 และกรณีที่ห้ามใช้
สรุปเหตุที่กฎหมายให้ลดภาษีขายได้ กำหนดเวลาออกรายการสำคัญ ผลต่อผู้ขายและผู้ซื้อ พร้อมแยกจากการยกเลิกใบกำกับภาษีที่ออกผิด

หนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) ออกเมื่อไร ให้ใคร และเก็บกี่ปี?
สรุปว่า 50 ทวิออกเมื่อไร: แยกกรณีมาตรา 50(1) กับการหักประเภทอื่น จำนวนสองฉบับที่ตรงกัน และการเก็บหลักฐานตามกฎหมายบัญชี
ค่าขนส่งหัก ณ ที่จ่าย 1% หรือ 3%? แยกบริการขนส่งกับรับจ้างทำของให้ถูกต้อง
สรุปวิธีแยกค่าขนส่ง 1% กับค่าบริการ 3% พร้อมหลัก VAT สำหรับขนส่งในประเทศ ตัวอย่างรถควบคุมอุณหภูมิ เอกสารที่ควรเก็บ และความเสี่ยงเมื่อใช้ประเภทผิด
e-Tax Invoice by Time Stamp คืออะไร? วิธีสมัคร ส่งอีเมล และเก็บไฟล์ให้ถูกต้อง
สรุป e-Tax Invoice by Time Stamp ตามประกาศกรมสรรพากร พ.ศ. 2566 ตั้งแต่การสมัคร รูปแบบไฟล์ การส่งอีเมล การแก้เอกสาร และหลักฐานที่ผู้ขายกับผู้ซื้อต้องเก็บ
รายจ่ายต้องห้ามคืออะไร? 12 ค่าใช้จ่ายที่บริษัทบันทึกบัญชีได้ แต่หักภาษีไม่ได้
สรุปความต่างระหว่างค่าใช้จ่ายทางบัญชีกับรายจ่ายทางภาษี ตัวอย่างรายจ่ายต้องห้าม 12 กลุ่ม หลักฐานที่ควรมี และวิธีบวกกลับใน ภ.ง.ด.50
จ่ายค่าจ้าง ต้องหักภาษี 3% หรือต้องเข้าประกันสังคม?
คำว่า “ค่าจ้าง” ยังตอบไม่ได้ว่าต้องหัก 3% หรือเข้าประกันสังคม ต้องแยกลูกจ้างกับผู้รับจ้างจากข้อเท็จจริง พร้อมตัวอย่างและเช็กลิสต์สำหรับผู้จ่ายเงิน
ใบกำกับภาษีซื้อย้อนหลัง ใช้ได้กี่เดือน? วิธีนับ 6 เดือน เงื่อนไข และกรณีเกินกำหนด
ใบกำกับภาษีซื้อที่ได้รับล่าช้าใช้ในเดือนถัดไปได้หรือไม่ สรุปเหตุจำเป็น วิธีนับ 6 เดือน ข้อความที่ต้องระบุ หลักฐานที่ควรเก็บ และแนวทางเมื่อเกินกำหนด
ใบกำกับภาษีคืออะไร? 7 ประเภทต่างกันอย่างไร และใช้แบบเต็มรูปหรืออย่างย่อเมื่อใด
สรุปใบกำกับภาษี 7 ประเภทตามประมวลรัษฎากร ความต่างระหว่างแบบเต็มรูปกับอย่างย่อ รายการที่ต้องมี e-Tax Invoice และความเสี่ยงเมื่อออกเอกสารไม่ถูกต้อง
เงินเข้าบัญชี ต้องเสียภาษีไหม? แยกให้ออกระหว่างยอดโอน รายได้ และเกณฑ์ธนาคารรายงานสรรพากร
เงินเข้าบัญชีไม่ใช่รายได้ที่ต้องเสียภาษีทุกบาท และเกณฑ์ 400 ครั้ง 2 ล้านบาทหรือ 3,000 ครั้งไม่ใช่เกณฑ์เริ่มเสียภาษี สรุปวิธีแยกยอดขาย เงินยืม เงินคืน และเงินให้ พร้อมหลักฐานที่ควรเก็บเมื่อสรรพากรสอบถาม

ขายของผ่านแพลตฟอร์มออนไลน์ ต้องออกใบกำกับภาษีเมื่อไหร่ อย่างย่อหรือเต็มรูป ไม่ขออนุมัติ POS ผิดไหม
สรุปจุดความรับผิดภาษีมูลค่าเพิ่ม การเลือกใบกำกับภาษีอย่างย่อ/เต็มรูป การขออนุมัติจัดทำด้วยคอมพิวเตอร์หรือ POS การส่งมอบและเก็บรักษาเอกสาร 5 ปี พร้อมบทลงโทษหากไม่ปฏิบัติตาม อ้างอิงประมวลรัษฎากรและประกาศกรมสรรพากร

ใบกำกับภาษี PDF (ไม่ใช่ e-Tax Invoice) พิมพ์เองใช้แทนต้นฉบับได้ไหม? กรณีซื้อขายออนไลน์
ผู้ขายส่งใบกำกับภาษีเป็นไฟล์ PDF ทางออนไลน์ก่อนส่งต้นฉบับทางไปรษณีย์ พิมพ์เองใช้ขอคืนภาษีซื้อได้เลยหรือไม่ อ้างอิงมาตรา 86, 86/12 และหลักเกณฑ์ e-Tax Invoice by Time Stamp
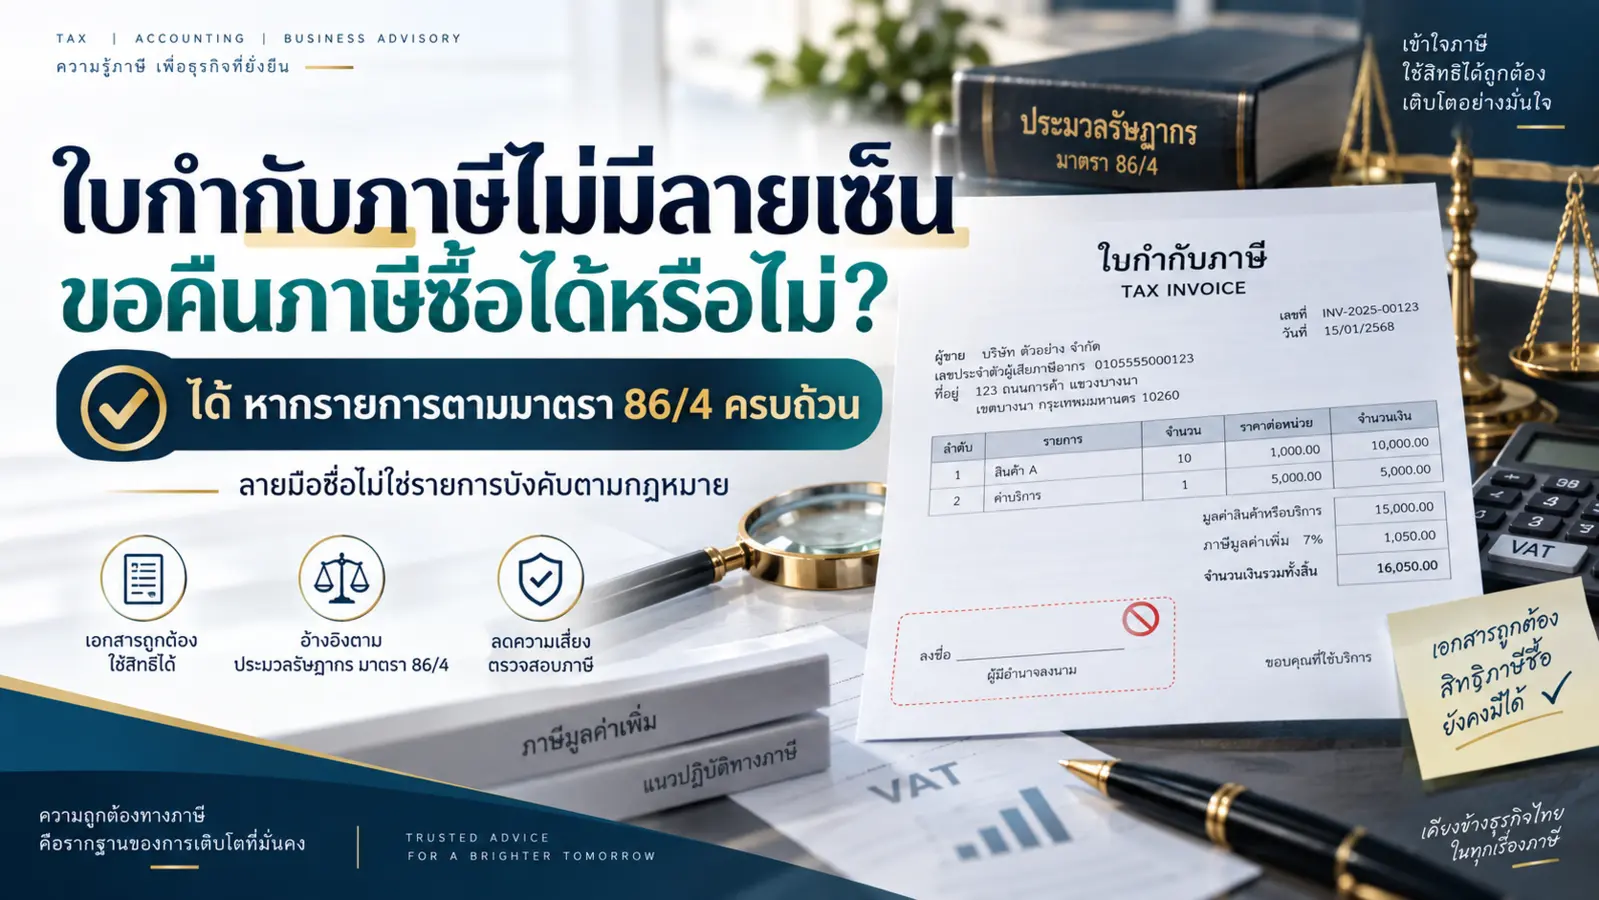
ใบกำกับภาษีไม่มีลายเซ็น ขอคืนภาษีซื้อได้หรือไม่?
หากผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ได้รับใบกำกับภาษีที่มีรายการถูกต้องครบถ้วน แต่ไม่มีลายมือชื่อของผู้ออกใบกำกับภาษี สามารถนำมาใช้ขอคืนภาษีซื้อได้ เพราะลายมือชื่อไม่ใช่รายการที่กฎหมายกำหนดให้ต้องมี

ภาษีเงินได้บุคคลธรรมดา
ภาษีเงินได้บุคคลธรรมดา เป็นภาษีทางตรงของบุคคลผู้มีเงินได้ที่ต้องเสียจากเงินได้สุทธิ หรือภาษีขั้นต่ำในบางกรณี

ภาษีเงินได้นิติบุคคล
ภาษีเงินได้นิติบุคคล เป็นภาษีทางตรงที่นิติบุคคลต้องเสียจากกำไรสุทธิ
บทความฉบับร่างยังคงเห็นได้เฉพาะผู้ดูแล จึงสามารถตรวจทานให้เรียบร้อยก่อนเปิดเผยต่อสาธารณะ