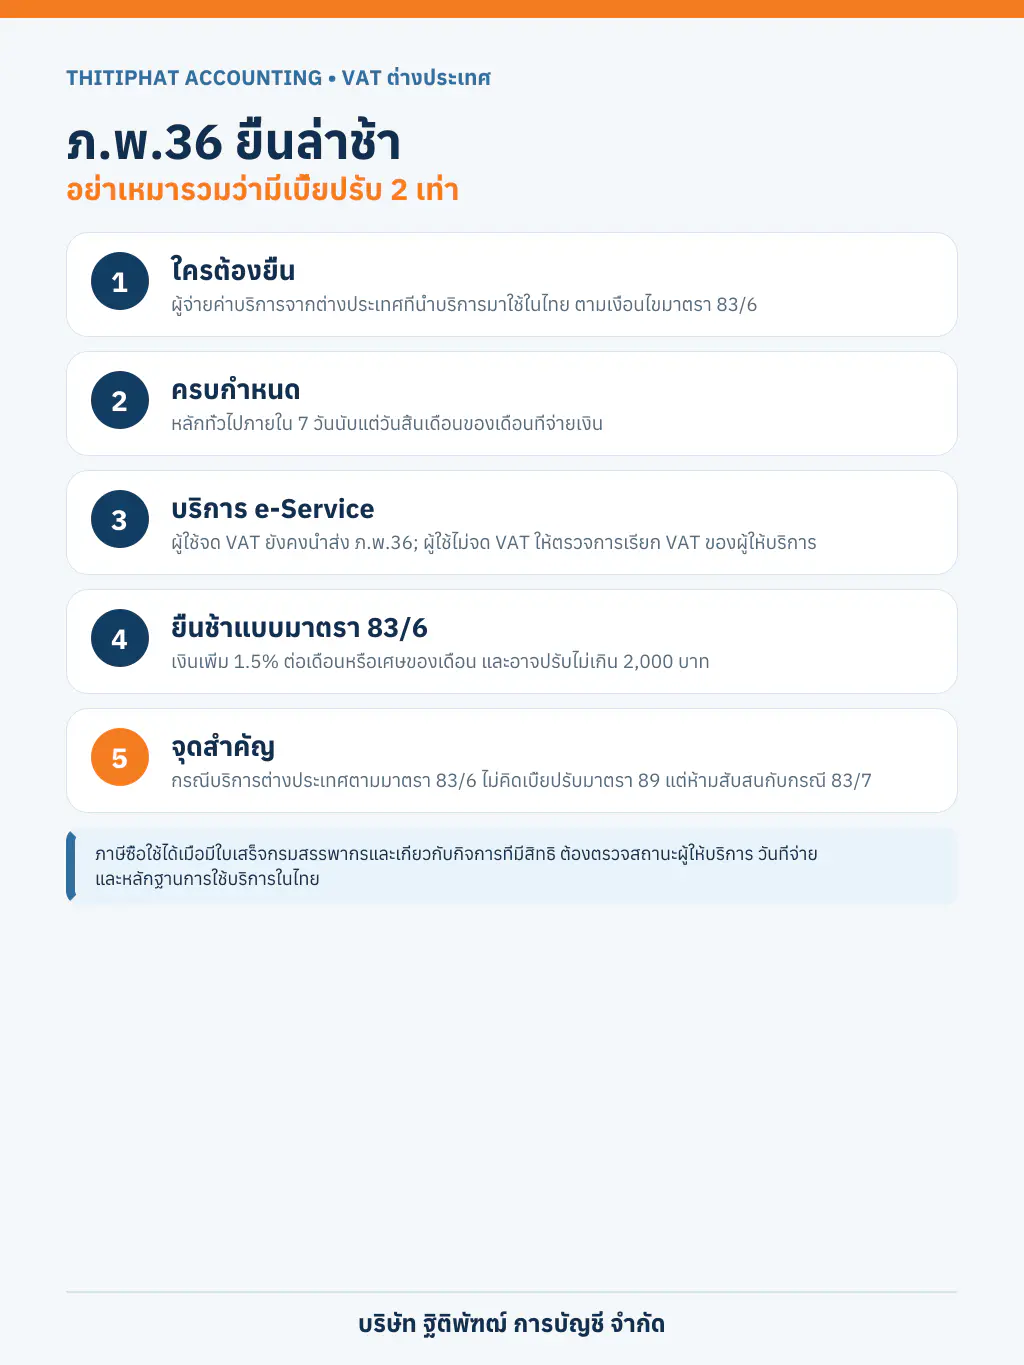
คำตอบสั้น ๆ: เมื่อจ่ายค่าบริการให้ผู้ประกอบการต่างประเทศและนำบริการนั้นมาใช้ในประเทศไทย ผู้จ่ายอาจมีหน้าที่นำส่ง VAT ด้วยแบบ ภ.พ.36 ตามมาตรา 83/6 หากยื่นหรือนำส่งล่าช้า กรณีนี้มีเงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน และอาจมีโทษปรับไม่เกิน 2,000 บาท แต่ตามคำสั่งกรมสรรพากรที่ ป.81/2542 กรณีผู้จ่ายตามมาตรา 83/6 ไม่ต้องคำนวณเบี้ยปรับตามมาตรา 89 จึงไม่ควรเหมารวมว่าเสียเบี้ยปรับสองเท่าทุกกรณี
ใครต้องยื่น ภ.พ.36 กรณีซื้อบริการจากต่างประเทศ
มาตรา 83/6(2) กำหนดให้ผู้จ่ายค่าบริการนำส่ง VAT เมื่อผู้ประกอบการให้บริการจากต่างประเทศและมีการใช้บริการนั้นในราชอาณาจักร โดยแยกเป็น (1) บริการทางอิเล็กทรอนิกส์แก่ผู้ใช้ที่เป็นผู้ประกอบการจดทะเบียน VAT และ (2) บริการอื่นที่ไม่ใช่บริการทางอิเล็กทรอนิกส์แก่ผู้ใช้ทุกราย
ตัวอย่างที่ต้องนำข้อเท็จจริงมาตรวจ ได้แก่ ค่าโฆษณาออนไลน์ ค่าโปรแกรมหรือระบบคลาวด์ ค่าสมาชิกแพลตฟอร์ม ค่าที่ปรึกษา ค่าลิขสิทธิ์ และค่าบริการวิชาชีพจากต่างประเทศ การโอนเงินไปต่างประเทศเพียงอย่างเดียวไม่ทำให้เกิด ภ.พ.36 อัตโนมัติ ต้องเป็นค่าตอบแทนบริการและมีการใช้บริการในประเทศไทยตามกฎหมาย
e-Service ต่างประเทศ: ผู้ซื้อจด VAT หรือไม่ ผลต่างกัน
| สถานะผู้ใช้บริการในไทย | แนวทางหลัก |
|---|---|
| เป็นผู้ประกอบการจดทะเบียน VAT | บริการอิเล็กทรอนิกส์จากต่างประเทศที่ใช้ในไทยยังอยู่ในระบบผู้รับบริการนำส่ง ภ.พ.36 ควรแจ้งเลขประจำตัวผู้เสียภาษีและตรวจเอกสารเรียกเก็บเงิน |
| ไม่ได้จดทะเบียน VAT | ผู้ให้บริการ e-Service ต่างประเทศที่เข้าเกณฑ์อาจเป็นผู้จด VAT for Electronic Service และเรียกเก็บ VAT จากผู้ใช้ตามระบบ VES จึงต้องตรวจสถานะและใบเรียกเก็บ ไม่ควรชำระซ้ำโดยอัตโนมัติ |
| บริการอื่นที่ไม่ใช่ e-Service | มาตรา 83/6(2)(ข) ใช้กับผู้ใช้ทุกรายเมื่อเงื่อนไขการให้บริการจากต่างประเทศและใช้ในไทยครบ |
กำหนดยื่นนับจากเดือนไหน
สำหรับผู้จ่ายตามมาตรา 83/6 หลักทั่วไปให้นำส่งภายใน 7 วันนับแต่วันสิ้นเดือนของเดือนที่จ่ายเงิน ดังนั้นต้องยึดวันที่ชำระเงินจริงตามหลักฐานธนาคาร บัตรเครดิต หรือการตัดยอดของแพลตฟอร์ม ไม่ใช่ดูเฉพาะวันที่ออก invoice หรือวันที่บันทึกบัญชี
การยื่นผ่านอินเทอร์เน็ตอาจได้รับการขยายกำหนดตามประกาศที่มีผลใช้บังคับในช่วงนั้น ให้ตรวจปฏิทินภาษีและสถานะชำระเงินจริงทุกเดือน ไม่ควรจำวันออนไลน์เป็นกฎถาวรโดยไม่ตรวจประกาศปัจจุบัน
ยื่นช้า เสียอะไรบ้าง
| รายการ | กรณีบริการต่างประเทศตามมาตรา 83/6 |
|---|---|
| VAT ที่ต้องนำส่ง | ชำระจากฐานค่าบริการตามอัตราที่ใช้บังคับและอัตราแลกเปลี่ยนตามกฎหมาย |
| เงินเพิ่ม | 1.5% ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องนำส่ง นับเมื่อพ้นกำหนดถึงวันชำระ และรวมไม่เกินจำนวนภาษีตามมาตรา 89/1 |
| เบี้ยปรับมาตรา 89 | ไม่ต้องคำนวณสำหรับผู้จ่ายตามมาตรา 83/6 ตามข้อ 18 ของคำสั่ง ป.81/2542 |
| โทษปรับอาญา | การไม่นำส่งตามมาตรา 83/6 มีโทษปรับไม่เกิน 2,000 บาทตามมาตรา 90(5) คำว่า “ไม่เกิน” เป็นเพดาน ไม่ใช่ยอดตายตัว |
ข้อควรระวัง: แบบ ภ.พ.36 ใช้ได้หลายกรณี หากเป็นผู้รับโอนสินค้าหรือสิทธิในบริการตามมาตรา 83/7 ผลเรื่องเบี้ยปรับต่างออกไป และอาจมีเบี้ยปรับหนึ่งหรือสองเท่าตามข้อ 19 ของคำสั่ง ป.81/2542 จึงต้องเลือกเหตุของการยื่นในแบบให้ถูก ไม่ใช้ข้อสรุปของมาตรา 83/6 แทนทุกกรณี
ตัวอย่างคำนวณกรณียื่นล่าช้า
บริษัทจ่ายค่าใช้ซอฟต์แวร์ต่างประเทศ 100,000 บาทในเดือนมกราคม และเข้าเงื่อนไขมาตรา 83/6 สมมติอัตรา VAT ที่ใช้บังคับ 7% ภาษีที่ต้องนำส่งคือ 7,000 บาท หากพ้นกำหนดแล้ว 20 วัน เศษของเดือนนับเป็นหนึ่งเดือน เงินเพิ่มตามหลักทั่วไปเท่ากับ 7,000 × 1.5% = 105 บาท โดยยังต้องชำระ VAT 7,000 บาทและพิจารณาค่าปรับอาญาแยกต่างหาก แต่ไม่คำนวณเบี้ยปรับมาตรา 89 สำหรับกรณีนี้
VAT ที่นำส่งเป็นภาษีซื้อได้เมื่อไร
ภาษีมูลค่าเพิ่มที่นำส่งตามมาตรา 83/6 ถือเป็นภาษีซื้อตามมาตรา 77/1(18)(ค) และใบเสร็จรับเงินของกรมสรรพากรถือเป็นใบกำกับภาษี ผู้ประกอบการจดทะเบียนจึงใช้เป็นภาษีซื้อได้ในเดือนที่นำส่งและมีหลักฐานครบ ตามแนวข้อหารือกรมสรรพากร ทั้งนี้ต้องไม่เป็นภาษีซื้อต้องห้าม และค่าใช้จ่ายต้องเกี่ยวข้องกับกิจการที่มีสิทธิ
หากยื่นล่าช้า ไม่ควรย้อนบันทึกภาษีซื้อไปเดือนที่จ่ายค่าบริการโดยอัตโนมัติ ให้ใช้เดือนตามใบเสร็จนำส่งจริงและกระทบยอดกับรายงานภาษีซื้อ ภ.พ.30 และบัญชีเจ้าหนี้ต่างประเทศ
ข้อผิดพลาดที่พบบ่อย
- คิดว่าแพลตฟอร์มต่างประเทศจด VAT แล้ว ผู้ซื้อจด VAT จึงไม่ต้องยื่น ภ.พ.36 ทุกกรณี
- ยึดวันที่ invoice แทนวันที่จ่ายเงินจริง
- เห็นคำว่า foreign payment แล้วนำส่ง VAT ทั้งที่ไม่ใช่ค่าบริการหรือไม่ได้ใช้บริการในไทย
- คิดเบี้ยปรับสองเท่าให้กรณีมาตรา 83/6 ทั้งที่คำสั่ง ป.81/2542 ข้อ 18 ยกเว้นการคำนวณเบี้ยปรับ
- นำใบแจ้งหนี้ต่างประเทศมาเป็นภาษีซื้อก่อนมีใบเสร็จกรมสรรพากร
- ลืมตรวจภาษีหัก ณ ที่จ่ายตามมาตรา 70 ซึ่งเป็นอีกหน้าที่หนึ่งและใช้แบบ ภ.ง.ด.54
เช็กลิสต์ก่อนยื่นหรือแก้ไข ภ.พ.36
- ระบุคู่สัญญา ประเทศ ประเภทบริการ และสถานที่ใช้ประโยชน์จริง
- ตรวจว่าบริการเป็น e-Service หรือบริการประเภทอื่น และผู้ใช้จด VAT หรือไม่
- ตรวจสถานะผู้ให้บริการในระบบ VAT for Electronic Service เพื่อป้องกันชำระซ้ำ
- ยืนยันวันที่จ่าย ฐานเงินตราต่างประเทศ และอัตราแลกเปลี่ยนที่ถูกต้อง
- เลือกเหตุการนำส่งตามมาตรา 83/5 83/6 หรือ 83/7 ให้ตรงข้อเท็จจริง
- เก็บ invoice สัญญา หลักฐานจ่าย ใบรับแบบ และใบเสร็จกรมสรรพากร
- กระทบยอดภาษีซื้อกับ ภ.พ.30 และตรวจหน้าที่ ภ.ง.ด.54 แยกต่างหาก
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 83/5–83/7 เรื่องผู้มีหน้าที่นำส่ง VAT
• ประมวลรัษฎากร มาตรา 89, 89/1 และ 90 เรื่องเบี้ยปรับ เงินเพิ่ม และโทษปรับ
• คำสั่งกรมสรรพากรที่ ป.81/2542 ข้อ 18–20 เรื่อง ภ.พ.36
• ประกาศอธิบดีกรมสรรพากรเกี่ยวกับ VAT ฉบับที่ 118 เรื่องการยื่น ภ.พ.36 ทางอินเทอร์เน็ต
• ระบบ VAT for Electronic Service และคู่มือผู้ใช้บริการในประเทศ
• คำสั่งกรมสรรพากรที่ ป.104/2544 เรื่องบริการจากต่างประเทศ การยื่น ภ.พ.36 และการใช้เป็นภาษีซื้อ
คำค้นที่เกี่ยวข้อง: ภ.พ.36 ยื่นล่าช้า, ค่าปรับ ภ.พ.36, เงินเพิ่ม ภ.พ.36, ซื้อบริการต่างประเทศ VAT, ค่าโฆษณาต่างประเทศ ภ.พ.36, ซอฟต์แวร์ต่างประเทศ VAT, ภาษีซื้อ ภ.พ.36, VAT e-Service ต่างประเทศ
ตรวจสอบข้อมูล ณ วันที่ 9 ตุลาคม 2569 บทความนี้อธิบายกรณีบริการจากต่างประเทศตามมาตรา 83/6 เป็นหลัก การยื่นจริงต้องตรวจประเภทบริการ สถานะ VAT ของผู้ใช้และผู้ให้บริการ วันที่จ่าย อัตราแลกเปลี่ยน และกฎหมายขยายเวลาที่ใช้กับเดือนนั้น