คำตอบสั้น ๆ: e-Tax Invoice by Time Stamp คือวิธีออกใบกำกับภาษีอิเล็กทรอนิกส์โดยส่งข้อมูลจากอีเมลที่แจ้งไว้กับกรมสรรพากรไปยังผู้ซื้อและระบบประทับรับรองเวลาในคราวเดียวกัน เอกสารจะสมบูรณ์ตามระบบเมื่อได้รับการประทับรับรองเวลา ผู้ขายและผู้ซื้อต้องเก็บทั้งไฟล์อิเล็กทรอนิกส์และข้อมูลอีเมลไว้ให้ตรวจสอบได้ การพิมพ์ไฟล์ออกมาเป็นกระดาษเป็นเพียงสำเนา ไม่ใช่ต้นฉบับอิเล็กทรอนิกส์ที่ใช้ตรวจสอบแทนไฟล์ได้
ข้อมูลเดิมที่ต้องอัปเดตในปี 2569
ระเบียบ e-Tax Invoice by Email พ.ศ. 2560 สิ้นสภาพเมื่อกฎกระทรวง ฉบับที่ 384 มีผลใช้บังคับ กรมสรรพากรจึงออกประกาศเรื่องการจัดทำ ส่ง หรือเก็บรักษาใบกำกับภาษีโดยการประทับรับรองเวลา พ.ศ. 2566 ซึ่งมีผลตั้งแต่วันที่ 1 มิถุนายน 2566 บทความหรือคู่มือเก่าจึงต้องอ่านร่วมกับประกาศฉบับใหม่นี้
ประเด็นเพดานรายได้ 30 ล้านบาท: หน้า FAQ เดิมของโครงการยังระบุผู้มีรายได้ไม่เกิน 30 ล้านบาท แต่ประกาศกรมสรรพากร พ.ศ. 2566 ข้อ 2 กล่าวถึงผู้ประกอบการจดทะเบียนที่ยื่นคำขอและได้รับประกาศรายชื่อ โดยไม่ได้ระบุเพดานรายได้ไว้ในตัวประกาศ จึงไม่ควรสรุปจาก FAQ เดิมเพียงหน้าเดียว ผู้สมัครควรตรวจคุณสมบัติที่ระบบรับคำขอและประกาศกรมสรรพากรฉบับปัจจุบันอีกครั้ง
ใครใช้ระบบนี้ได้
- ต้องเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม
- ยื่นคำขอผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากรและพิสูจน์ตัวตนตามที่กำหนด
- ได้รับประกาศรายชื่อเป็นผู้มีสิทธิจัดทำใบกำกับภาษีด้วยวิธีนี้
- แจ้งอีเมลที่จะใช้จัดทำและส่งเอกสารต่อกรมสรรพากรแล้ว
- มีระบบหรือโปรแกรมที่เชื่อถือได้ และการแก้รายการต้องทิ้งร่องรอยตรวจสอบย้อนหลังได้
ระบบนี้เป็นทางเลือก ผู้ประกอบการยังสามารถออกใบกำกับภาษีกระดาษควบคู่กันได้ แต่ต้องจัดทำรายงานภาษีขายและควบคุมเลขที่เอกสารให้แยกตรวจสอบได้ว่าแต่ละฉบับออกด้วยวิธีใด
5 ขั้นตอนตั้งแต่สมัครจนออกเอกสาร
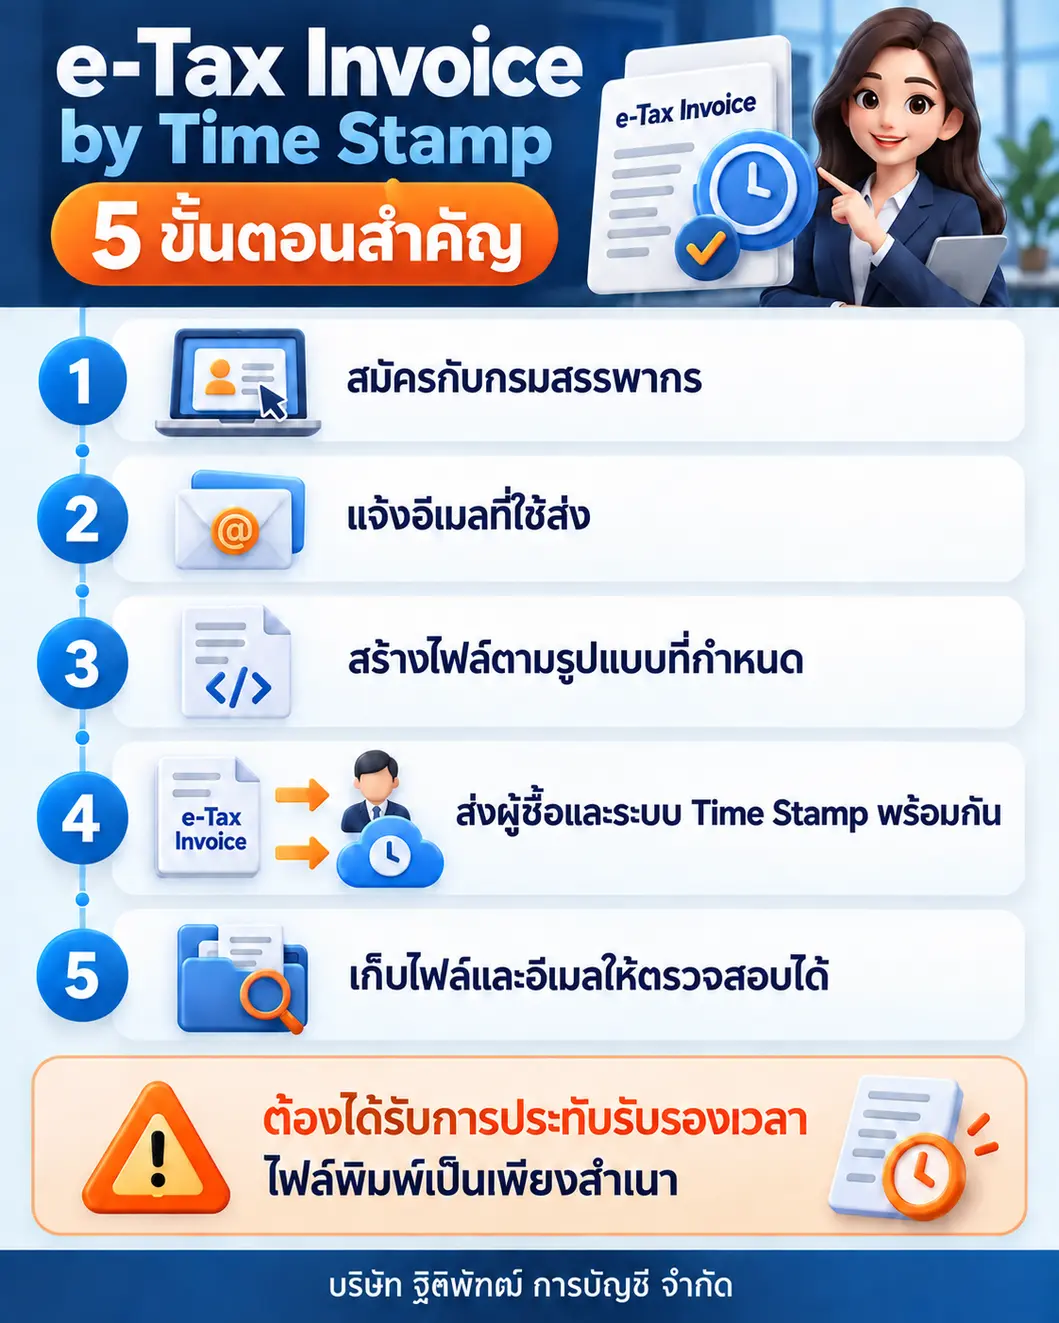
- สมัครกับกรมสรรพากร: ยื่นคำขอและยืนยันตัวตนในระบบที่กรมสรรพากรกำหนด รอจนได้รับสิทธิและมีชื่อในรายชื่อผู้ประกอบการที่อนุมัติ
- แจ้งอีเมลผู้ส่ง: ใช้อีเมลที่แจ้งไว้เท่านั้น หากเปลี่ยนอีเมลหรือรหัสผ่านต้องดำเนินการผ่านระบบ ไม่ควรเปลี่ยนเองแล้วเริ่มส่งทันที
- สร้างไฟล์อิเล็กทรอนิกส์: ใบกำกับภาษีต้องมีรายการสำคัญตามมาตรา 86/4 และเป็นรูปแบบ ขนาด และประเภทที่กรมสรรพากรกำหนด ปัจจุบันหน้าโครงการระบุ PDF/A-3 หนึ่งใบกำกับภาษีต่อหนึ่งไฟล์ ขนาดไม่เกิน 3 MB และห้ามใช้เพียงภาพถ่ายหรือสแกนกระดาษมาแปลงเป็นไฟล์
- ส่งอีเมลครั้งเดียว: ส่งไฟล์จากอีเมลที่ลงทะเบียนไปยังผู้ซื้อและอีเมลของระบบ Time Stamp พร้อมกัน โดยใช้อีเมลหนึ่งฉบับต่อไฟล์และตั้งชื่อเรื่องตามรูปแบบที่กำหนด
- ตรวจผลและเก็บหลักฐาน: ตรวจว่าได้รับไฟล์ที่ประทับรับรองเวลาแล้ว เก็บไฟล์และอีเมลทั้งฝั่งผู้ขายและผู้ซื้อให้นำกลับมาแสดงได้โดยความหมายไม่เปลี่ยนแปลง
ชื่อเรื่องอีเมลต้องเขียนอย่างไร
| ประเภทเอกสาร | โครงสร้างชื่อเรื่อง |
|---|---|
| ใบกำกับภาษี | [วันเดือนปี][INV][เลขที่ใบกำกับภาษี] |
| ใบเพิ่มหนี้ | [วันเดือนปี][DBN][เลขที่ใบเพิ่มหนี้][เลขที่ใบกำกับภาษีเดิม] |
| ใบลดหนี้ | [วันเดือนปี][CRN][เลขที่ใบลดหนี้][เลขที่ใบกำกับภาษีเดิม] |
| ออกฉบับใหม่แทนฉบับเดิม | [วันเดือนปี][INV][เลขที่ใหม่][เลขที่เดิม] |
ข้อควรระวัง: ต้องใช้รูปแบบล่าสุดที่ระบบกำหนดจริง ณ วันที่ส่ง เพราะช่องว่าง เครื่องหมาย รูปแบบวันที่ หรือรหัสเอกสารที่ไม่ตรงอาจทำให้ระบบไม่ประทับรับรองเวลา
ออกใบกำกับภาษีเมื่อใด
การใช้ระบบอิเล็กทรอนิกส์ไม่ได้เปลี่ยนจุดความรับผิดในการเสีย VAT ผู้ขายยังต้องออกใบกำกับภาษีเมื่อความรับผิดเกิดขึ้นตามประเภทการขายสินค้าหรือให้บริการเช่นเดียวกับใบกำกับภาษีกระดาษ ไม่ควรรอส่งอีเมลปลายเดือนหากจุดความรับผิดเกิดขึ้นก่อนแล้ว
ถ้าเอกสารผิด ต้องแก้อย่างไร
หากรายการสำคัญผิด ให้จัดทำใบกำกับภาษีฉบับใหม่โดยใช้เลขที่ใหม่และวันที่จัดทำใหม่ พร้อมข้อความว่าเป็นการยกเลิกและออกฉบับใหม่แทนเลขที่เดิม และหมายเหตุการยกเลิกในรายงานภาษีขายของเดือนที่ออกฉบับใหม่ ห้ามเปิดไฟล์เดิม แก้ข้อความ แล้วใช้ต่อโดยไม่มีร่องรอย
กรณีผู้ซื้อทำไฟล์สูญหาย เสียหาย หรือเปิดใช้ไม่ได้ ผู้ขายส่งไฟล์ฉบับเดียวกันที่ได้รับการประทับรับรองเวลาให้ใหม่ได้ โดยไม่ต้องออกใบแทนหรือสร้างเลขที่ใบกำกับภาษีใหม่
ผู้ซื้อควรตรวจอะไร ก่อนใช้เป็นภาษีซื้อ
- ผู้ขายเป็นผู้มีสิทธิใช้ระบบและข้อมูลผู้ขายตรงกับเอกสาร
- ไฟล์ได้รับการประทับรับรองเวลาแล้ว ไม่ใช่ PDF ที่ผู้ขายสร้างขึ้นเองแต่ยังไม่ผ่านระบบ
- ชื่อ เลขประจำตัวผู้เสียภาษี สาขา เลขที่เอกสาร วันที่ ฐานภาษี และ VAT ครบถ้วน
- รายการซื้อเกี่ยวข้องกับกิจการและไม่เป็นภาษีซื้อต้องห้าม
- เก็บไฟล์ต้นฉบับและอีเมลไว้ ไม่เก็บเฉพาะกระดาษที่พิมพ์ออกมา
ต้องเก็บเอกสารอะไร
- ไฟล์ใบกำกับภาษีที่ได้รับการประทับรับรองเวลา
- อีเมลที่แสดงผู้ส่ง ผู้รับ ต้นทาง ปลายทาง วันและเวลาส่งหรือรับ
- หลักฐานตอบกลับหรือสถานะที่แสดงว่าระบบประทับรับรองเวลาสำเร็จ
- ไฟล์ฉบับยกเลิก ฉบับใหม่ และรายงานการแก้ไข หากมี
- รายงานภาษีขายหรือรายงานภาษีซื้อที่เชื่อมโยงถึงเลขที่เอกสารได้
มาตรา 87/3 กำหนดการเก็บรายงาน หลักฐาน และเอกสารประกอบ VAT โดยทั่วไปไม่น้อยกว่า 5 ปี และอธิบดีอาจกำหนดให้นานกว่านั้นได้แต่ไม่เกิน 7 ปี กรณีอยู่ระหว่างตรวจสอบ ข้อพิพาท หรือขอคืนภาษีควรเก็บจนเรื่องสิ้นสุด แม้พ้นระยะเวลาปกติ
ความผิดพลาดที่พบบ่อยและผลที่อาจเกิดขึ้น
- ส่งจากอีเมลที่ไม่ได้แจ้ง: ระบบอาจไม่รับรอง เอกสารจึงไม่สมบูรณ์ตามวิธีนี้
- ส่งให้ผู้ซื้อแต่ไม่ส่งระบบพร้อมกัน: ไม่ครบขั้นตอนตามประกาศและไม่มี Time Stamp
- แนบหลายไฟล์หรือรูปแบบไม่ตรง: อาจประมวลผลไม่สำเร็จ
- เก็บเฉพาะไฟล์ที่พิมพ์: ไม่เพียงพอสำหรับตรวจสอบความถูกต้องของต้นฉบับอิเล็กทรอนิกส์
- แก้ไฟล์เดิมโดยตรง: ขัดหลักการรักษาร่องรอยและอาจทำให้เอกสารถูกโต้แย้ง
- ผู้ซื้อเครดิตภาษีจากไฟล์ที่ไม่ผ่านระบบ: มีความเสี่ยงถูกตัดภาษีซื้อ พร้อมเบี้ยปรับและเงินเพิ่มตามข้อเท็จจริง
แหล่งอ้างอิงทางการ
• ประกาศกรมสรรพากร เรื่อง การจัดทำ ส่ง หรือเก็บรักษาใบกำกับภาษีโดยการประทับรับรองเวลา พ.ศ. 2566: https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/pa_time_stampA.pdf
• เว็บไซต์ e-Tax Invoice by Time Stamp ของกรมสรรพากรและ ETDA: https://etax.teda.th/
• ประมวลรัษฎากร มาตรา 86/4 และบทบัญญัติเกี่ยวกับใบกำกับภาษี: https://www.rd.go.th/5208.html
• ประมวลรัษฎากร มาตรา 87/3 เรื่องการเก็บรักษารายงานและเอกสาร VAT: https://www.rd.go.th/5209.html
• โพสต์เดิมของเพจ: https://www.facebook.com/acctphat/posts/634209782497799/
คำค้นที่เกี่ยวข้อง: e-Tax Invoice by Time Stamp, สมัคร e-Tax Invoice, ใบกำกับภาษี PDF/A-3, ส่ง e-Tax ทางอีเมล, เก็บใบกำกับภาษีอิเล็กทรอนิกส์, e-Tax Invoice ต่างจาก PDF อย่างไร
ตรวจสอบข้อมูล ณ วันที่ 20 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป ก่อนใช้งานจริงควรตรวจรูปแบบไฟล์ อีเมลระบบ และขั้นตอนสมัครจากหน้าระบบล่าสุดอีกครั้ง เพราะรายละเอียดทางเทคนิคอาจเปลี่ยนแปลงได้