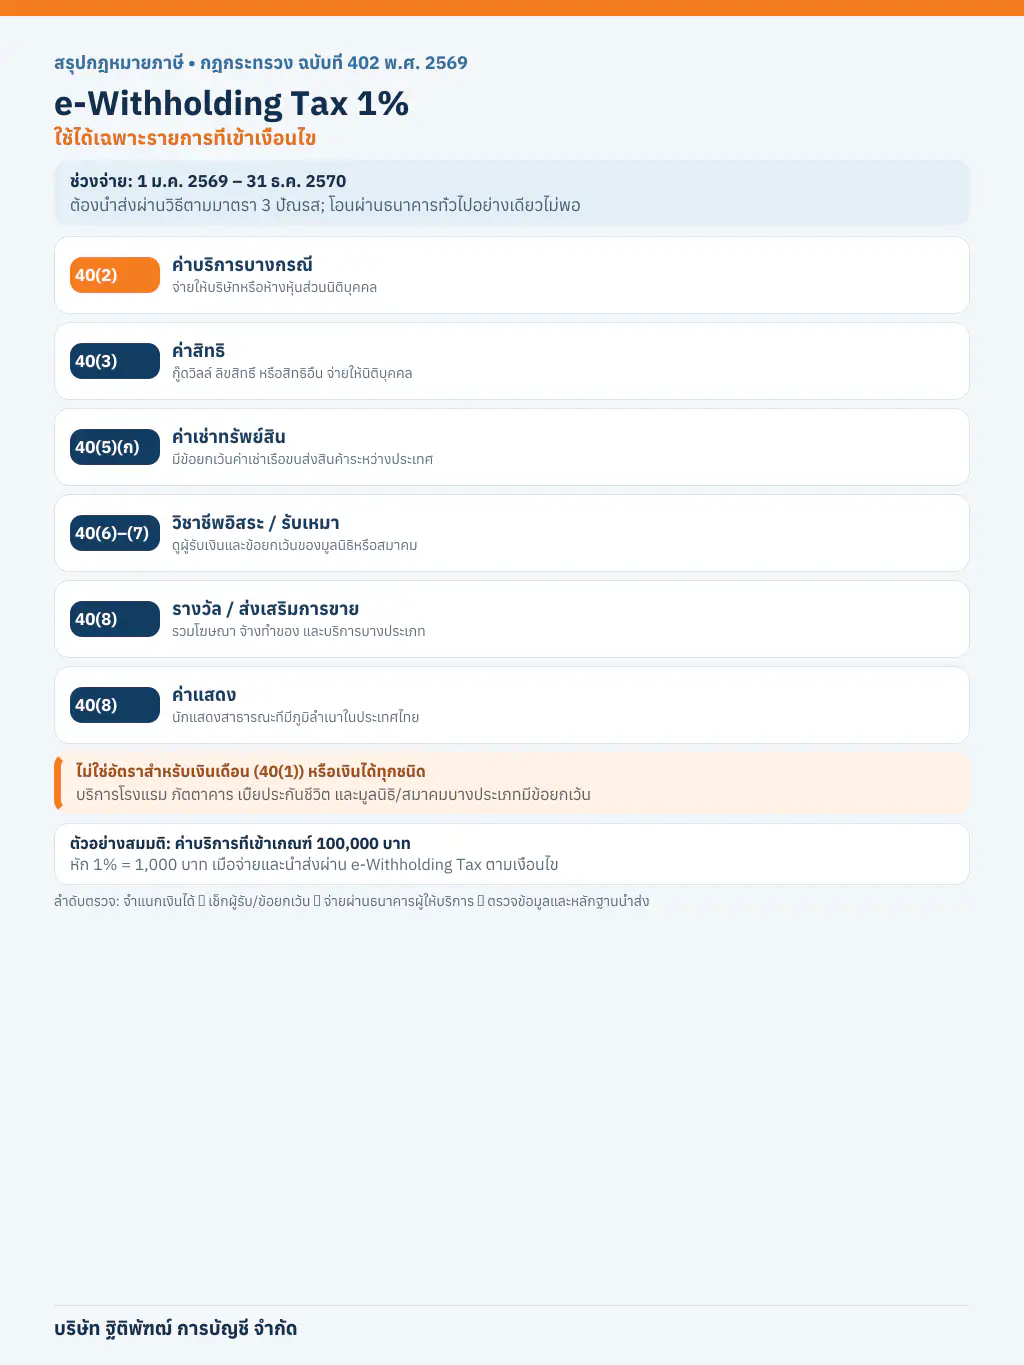
คำตอบสั้น ๆ: ตั้งแต่วันที่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 การหักภาษี ณ ที่จ่ายอัตรา 1% ใช้ได้เฉพาะเงินได้พึงประเมินบางประเภทที่ระบุในกฎกระทรวง ฉบับที่ 402 พ.ศ. 2569 และผู้จ่ายนำส่งด้วยวิธีตามมาตรา 3 ปัณรส (e-Withholding Tax) เท่านั้น ไม่ใช่อัตราที่ใช้กับทุกรายจ่ายหรือทุกการโอนเงินผ่านธนาคาร
กฎกระทรวงฉบับนี้ประกาศในราชกิจจานุเบกษาเมื่อวันที่ 9 ตุลาคม 2569 แต่กำหนดช่วงการจ่ายเงินที่เข้ามาตรการตั้งแต่ 1 มกราคม 2569 จึงครอบคลุมการจ่ายตั้งแต่ต้นปีตามเงื่อนไขในกฎหมาย หากก่อนประกาศได้หักหรือนำส่งด้วยวิธีอื่นไปแล้ว อย่าหักกลบหรือขอคืนเองโดยอัตโนมัติ ควรตรวจวิธีแก้ไขรายการกับธนาคารผู้ให้บริการและกรมสรรพากรก่อน
อัตรา 1% ใช้กับเงินได้ประเภทใด
ข้อ 2 (17/5) ของกฎกระทรวง ฉบับที่ 144 ซึ่งแก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 402 กำหนดกลุ่มเงินได้และผู้รับไว้เป็นการเฉพาะ สรุปเพื่อคัดกรองเบื้องต้นได้ดังนี้
| ประเภทเงินได้ | เงื่อนไขผู้รับ/ข้อสังเกต |
|---|---|
| มาตรา 40(2) | จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล ไม่รวมมูลนิธิหรือสมาคมบางประเภท |
| มาตรา 40(3) | เฉพาะค่ากู๊ดวิลล์ ค่าลิขสิทธิ์ หรือค่าสิทธิอย่างอื่นที่จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล และมีข้อยกเว้นสำหรับมูลนิธิ/สมาคมตามกฎหมาย |
| มาตรา 40(5)(ก) | ค่าเช่าทรัพย์สินที่จ่ายให้ผู้มีหน้าที่เสียภาษี แต่ไม่รวมค่าเช่าเรือตามกฎหมายส่งเสริมการพาณิชยนาวีที่ใช้ขนส่งสินค้าระหว่างประเทศ |
| มาตรา 40(6) และ 40(7) | จ่ายให้ผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดาหรือนิติบุคคล โดยตรวจข้อยกเว้นมูลนิธิ/สมาคมตามตัวบท |
| มาตรา 40(8): รางวัล | รางวัลจากการประกวด แข่งขัน ชิงโชค หรือกิจกรรมลักษณะเดียวกัน ให้ผู้มีหน้าที่เสียภาษี โดยมีข้อยกเว้นผู้รับบางประเภท |
| มาตรา 40(8): ค่าแสดง | ค่าแสดงของนักแสดงสาธารณะที่เป็นบุคคลธรรมดาและมีภูมิลำเนาในประเทศไทย |
| มาตรา 40(8): จ้างทำของ/ส่งเสริมการขาย/โฆษณา/บริการ | ต้องเป็นรายการที่เข้าเงื่อนไขตามข้อ 2 (17/5)(ช) และไม่ใช่กรณีที่ยกเว้นหรือกำหนดไว้ในอนุข้ออื่น |
รายการในตารางเป็นเพียงสรุป ไม่ได้แทนการจำแนกเงินได้ตามข้อเท็จจริง และมูลนิธิหรือสมาคมบางประเภทถูกยกเว้นจากกลุ่มที่ระบุ ต้องตรวจสถานะผู้รับและถ้อยคำฉบับเต็มก่อนใช้อัตรา
เงินได้ที่ไม่ควรใช้อัตรา 1% โดยอัตโนมัติ
- เงินเดือนและค่าจ้างลูกจ้างตามมาตรา 40(1): ไม่อยู่ในรายการอัตรา 1% นี้ ให้คำนวณหักตามมาตรา 50(1) และหลักเงินได้ของลูกจ้าง
- เงินได้ที่ไม่อยู่ในข้อ 2 (17/5): ให้ใช้อัตราตามกฎหมายและคำสั่งที่ตรงกับประเภทเงินได้ ผู้จ่าย และผู้รับ แม้จะโอนผ่านธนาคารก็ตาม
- บริการบางประเภท: ข้อ 2 (17/5)(ช) ไม่รวมค่าบริการโรงแรม ค่าบริการภัตตาคาร และค่าเบี้ยประกันชีวิต อีกทั้งมีข้อยกเว้นของมูลนิธิหรือสมาคมบางประเภท
- ค่าเช่าเรือเพื่อขนส่งระหว่างประเทศ: ถูกยกออกจากกลุ่มค่าเช่ามาตรา 40(5)(ก) ในมาตรการนี้ จึงต้องพิจารณาอัตราเฉพาะที่เกี่ยวข้อง
- การจ่ายต่ำกว่าเกณฑ์: กฎกระทรวง ฉบับที่ 144 มีข้อกำหนดเรื่องยอดจ่ายตามสัญญาที่ต่ำกว่า 500 บาท แต่การใช้ข้อยกเว้นต้องพิจารณาร่วมกับกฎหมายหรือคำสั่งเฉพาะของรายการนั้น
e-Withholding Tax ต้องทำอย่างไร
- ระบุลักษณะการจ่ายและจำแนกประเภทเงินได้ตามสัญญาและข้อเท็จจริง ไม่ยึดชื่อบัญชีหรือคำว่า “ค่าบริการ” อย่างเดียว
- ตรวจผู้รับว่าเป็นบุคคลธรรมดา บริษัท ห้างหุ้นส่วน มูลนิธิ หรือสมาคม และตรวจว่าตัวบทกำหนดผู้รับแบบใด
- ตรวจข้อยกเว้นและอัตราปกติของรายการ หากไม่เข้าเงื่อนไขข้อ 2 (17/5) ให้ใช้อัตราตามกฎหมายอื่นที่ตรงกรณี
- ทำรายการผ่านธนาคารหรือผู้ให้บริการที่รองรับ e-Withholding Tax โดยส่งข้อมูลผู้จ่าย ผู้รับ ประเภทเงินได้ ยอดจ่าย และภาษีให้ครบ การโอนเงินทางอิเล็กทรอนิกส์ทั่วไปไม่ได้ทำให้เป็น e-Withholding Tax เอง
- ตรวจสอบข้อมูลการหักและการนำส่งในระบบกรมสรรพากร เก็บหลักฐานการจ่าย รายงานจากธนาคาร และหลักฐานภาษีไว้กระทบยอดกับบัญชีและเอกสารของผู้รับ
ตัวอย่างคำนวณ
บริษัทจ่ายค่าบริการที่เข้าลักษณะเงินได้มาตรา 40(8) ให้บริษัทไทย สมมติฐานภาษีหัก ณ ที่จ่ายของรายการนี้ 100,000 บาท และข้อเท็จจริงเข้าเงื่อนไขอัตรา 1% พร้อมนำส่งผ่าน e-Withholding Tax: ภาษีหัก ณ ที่จ่ายเท่ากับ 100,000 × 1% = 1,000 บาท ส่วนกรณีที่ไม่ใช้ช่องทางหรือไม่เข้าเงื่อนไข ต้องกลับไปใช้อัตราปกติตามประเภทเงินได้และผู้รับ ซึ่งค่าจ้างทำของ/บริการบางกรณีที่จ่ายให้นิติบุคคลใช้อัตรา 3% ตามคำสั่ง ท.ป.4/2528
ตัวอย่างนี้สมมติฐานยอดที่ใช้คำนวณภาษีเท่ากับ 100,000 บาท ไม่รวมผลจาก VAT หรือข้อเท็จจริงเฉพาะของสัญญา หากมีรายการประกอบหรือผู้รับหลายสถานะ ต้องคำนวณฐานและอัตราตามเอกสารจริง
ผลเมื่อใช้อัตราผิดหรือข้อมูลนำส่งไม่ครบ
หากหักต่ำกว่าหน้าที่หรือไม่ได้หักและนำส่ง ผู้จ่ายอาจต้องรับผิดในภาษีที่ขาด รวมถึงเงินเพิ่มหรือโทษตามประมวลรัษฎากรตามข้อเท็จจริง การระบุอัตรา 1% ในโปรแกรมบัญชีหรือใบสำคัญจ่ายโดยไม่มีรายการนำส่งผ่านระบบที่กฎหมายกำหนด ไม่ทำให้ได้รับสิทธิอัตราพิเศษ หากข้อมูลที่ธนาคารส่งไม่ตรงกับบัญชี ควรรีบตรวจสถานะและแก้ไขตามช่องทางของผู้ให้บริการก่อนปิดงวด
เช็กลิสต์ก่อนหัก 1%
- ระบุประเภทเงินได้ตามมาตรา 40 และข้อกฎหมายที่ใช้
- ตรวจว่าผู้รับตรงกับกลุ่มผู้รับในกฎกระทรวง
- ตรวจข้อยกเว้นและช่วงวันที่จ่าย
- ยืนยันว่าทำรายการผ่าน e-Withholding Tax ตามมาตรา 3 ปัณรส ไม่ใช่เพียงโอนออนไลน์
- กระทบยอดยอดจ่าย ภาษีหัก รายงานธนาคาร และข้อมูลในระบบกรมสรรพากร
- กรณีรายการเดิมที่หักอัตราอื่นก่อนประกาศกฎกระทรวง ให้ตรวจขั้นตอนแก้ไข/ขอคืนก่อนปรับยอด
แหล่งอ้างอิงทางการ
• กรมสรรพากร: กฎกระทรวง ฉบับที่ 144 และอัตราหัก ณ ที่จ่าย แก้ไขเพิ่มเติมถึงฉบับที่ 402
• ประมวลรัษฎากร มาตรา 3 ปัณรส: วิธีนำส่งภาษีทางอิเล็กทรอนิกส์
• กรมสรรพากร: คำสั่ง ท.ป.4/2528 เรื่องอัตราภาษีหัก ณ ที่จ่าย
• กรมสรรพากร: แนวทางระบบ e-Withholding Tax และการนำส่งข้อมูลผ่านธนาคารผู้ให้บริการ
คำค้น: e-Withholding Tax 1%, หัก ณ ที่จ่าย 1 เปอร์เซ็นต์ 2569, กฎกระทรวง 402, หักภาษีผ่านธนาคาร, อัตราหัก ณ ที่จ่ายปี 2570, ประเภทเงินได้หัก 1%
ตรวจสอบข้อมูล ณ วันที่ 23 ตุลาคม 2569 ก่อนใช้อัตรากับรายการจริง ให้ตรวจฉบับกฎหมายล่าสุด ประเภทเงินได้ ผู้รับ และสถานะการนำส่งผ่านผู้ให้บริการ e-Withholding Tax เสมอ