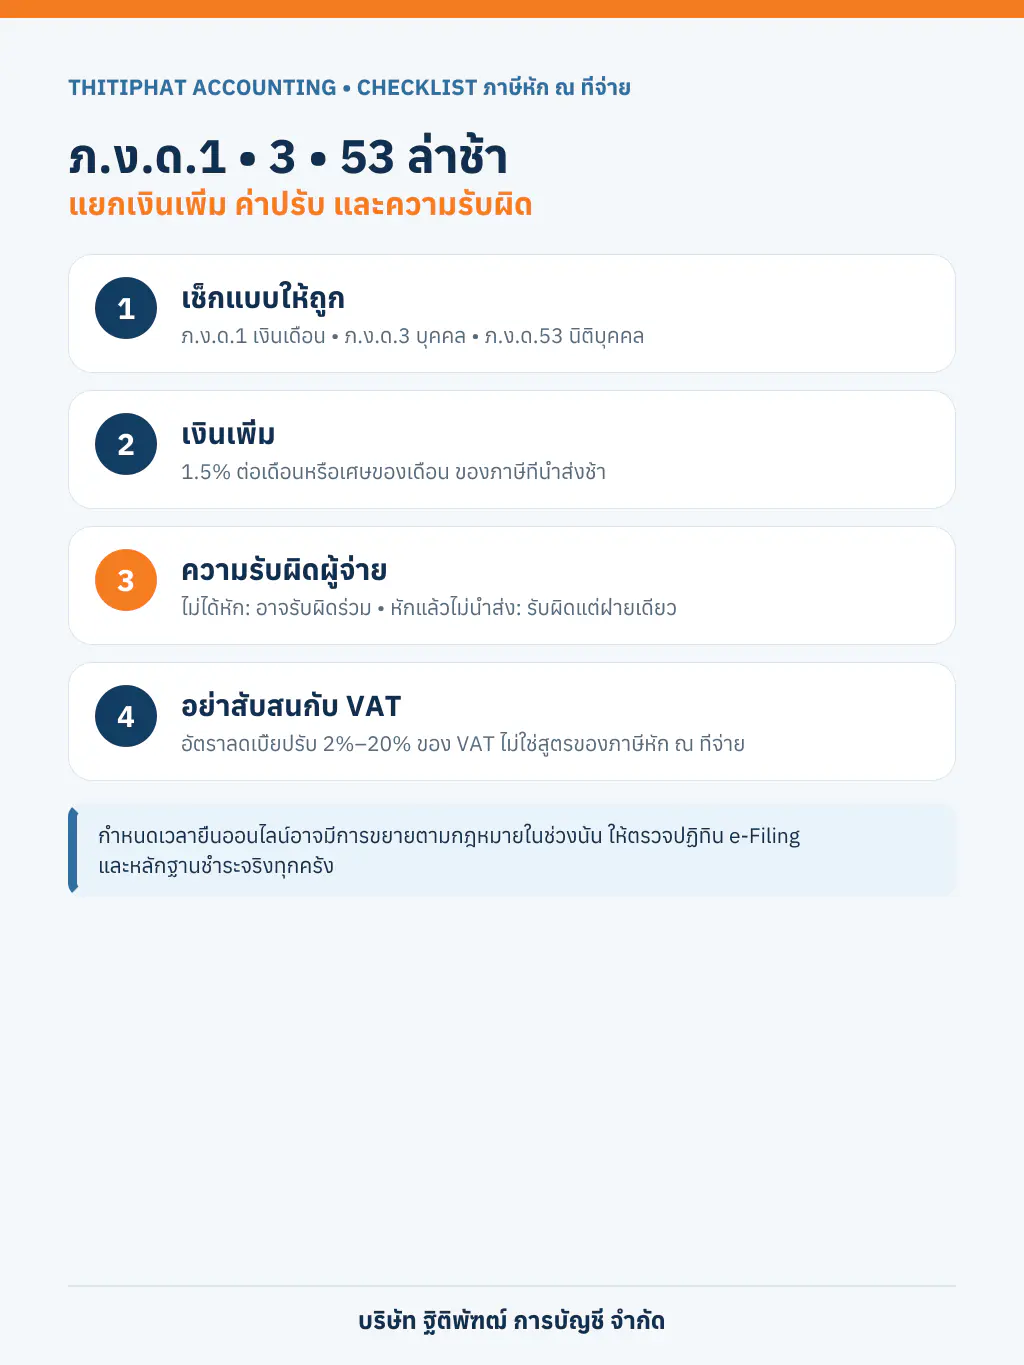
คำตอบสั้น ๆ: หากยื่นหรือนำส่งภาษีหัก ณ ที่จ่ายตามแบบ ภ.ง.ด.1 ภ.ง.ด.3 หรือ ภ.ง.ด.53 เกินกำหนด ผู้จ่ายอาจต้องชำระภาษีที่ขาดพร้อมเงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนตามมาตรา 27 และอาจมีค่าปรับอาญากรณีไม่ยื่นรายการตามกฎหมาย ส่วนความรับผิดในเงินภาษีต้องดูว่า “ไม่ได้หัก” หรือ “หักจากผู้รับไว้แล้วแต่ไม่นำส่ง” เพราะผลตามมาตรา 54 ต่างกัน
ภ.ง.ด.1 ภ.ง.ด.3 และ ภ.ง.ด.53 ใช้ต่างกันอย่างไร
| แบบ | กรณีที่พบบ่อย | ข้อควรระวัง |
|---|---|---|
| ภ.ง.ด.1 | เงินได้ตามมาตรา 40(1) และบางกรณีตาม 40(2) เช่น เงินเดือน ค่าจ้าง โบนัส | ต้องกระทบยอดกับ payroll ภ.ง.ด.1ก และหนังสือรับรอง 50 ทวิ |
| ภ.ง.ด.3 | ภาษีหัก ณ ที่จ่ายจากการจ่ายเงินให้บุคคลธรรมดาตามประเภทที่กฎหมายกำหนด | อย่าเลือกจากคำว่า “ค่าบริการ” อย่างเดียว ต้องดูผู้รับและประเภทเงินได้ |
| ภ.ง.ด.53 | ภาษีหัก ณ ที่จ่ายจากการจ่ายเงินให้นิติบุคคลตามประเภทที่กฎหมายกำหนด | อัตราหักขึ้นกับลักษณะการจ่าย ไม่ได้เป็น 3% ทุกกรณี |
บทความนี้กล่าวถึงแบบรายเดือนสำหรับการจ่ายเงินในประเทศเป็นหลัก การจ่ายให้ต่างประเทศหรือกรณีตามมาตรา 70 ใช้แบบและหลักเกณฑ์เฉพาะ จึงไม่ควรนำข้อสรุปไปใช้แทนกันโดยไม่ตรวจข้อเท็จจริง
กำหนดยื่นและนำส่งนับอย่างไร
มาตรา 52 ประกอบประกาศและแบบที่เกี่ยวข้อง กำหนดหลักให้ผู้มีหน้าที่หักยื่นรายการและนำส่งภาษีภายในเจ็ดวันนับแต่วันสิ้นเดือนของเดือนที่จ่ายเงินได้ ปัจจุบันแบบ ภ.ง.ด.1 อยู่ภายใต้หลักเกณฑ์การยื่นทางอิเล็กทรอนิกส์เป็นหลัก ส่วนวันสุดท้ายของการยื่นออนไลน์อาจได้รับการขยายตามกฎหมายที่มีผลในช่วงนั้น
วิธีที่ปลอดภัย: ตรวจปฏิทิน e-Filing ของเดือนภาษีนั้นและสถานะการชำระจริง ไม่ควรจำเพียงว่า “ออนไลน์ได้เพิ่ม 8 วัน” เพราะสิทธิขยายต้องมีฐานกฎหมายที่ยังใช้บังคับ และการส่งแบบสำเร็จไม่ได้แปลว่าการชำระเงินสำเร็จเสมอไป
เงินเพิ่ม 1.5% คำนวณอย่างไร
มาตรา 27 กำหนดให้ผู้ที่ไม่เสียหรือนำส่งภาษีภายในกำหนดเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องเสียหรือนำส่ง โดยไม่รวมเบี้ยปรับ เงินเพิ่มรวมต้องไม่เกินจำนวนภาษีที่ต้องเสียหรือนำส่ง หากอธิบดีอนุมัติให้ขยายเวลาและชำระภายในเวลาที่ขยาย อัตราตามมาตราอาจลดเหลือร้อยละ 0.75 ต่อเดือนหรือเศษของเดือน
ตัวอย่าง: บริษัทต้องนำส่งภาษีหัก ณ ที่จ่าย 30,000 บาท แต่ชำระช้ากว่ากำหนด 20 วัน เศษของเดือนนับเป็นหนึ่งเดือน เงินเพิ่มตามหลักทั่วไปเท่ากับ 30,000 × 1.5% = 450 บาท โดยยังต้องพิจารณาค่าปรับอาญาและข้อเท็จจริงอื่นแยกต่างหาก
ไม่ได้หัก กับหักแล้วไม่นำส่ง ผลไม่เหมือนกัน
| ข้อเท็จจริง | ความรับผิดตามมาตรา 54 |
|---|---|
| ไม่ได้หัก หรือหักและนำส่งไม่ครบ | ผู้จ่ายรับผิดร่วมกับผู้มีเงินได้ในภาษีส่วนที่ไม่ได้หักและนำส่งหรือส่วนที่ขาด |
| หักจากผู้รับไว้แล้ว แต่ยังไม่นำส่งกรมสรรพากร | ผู้มีเงินได้พ้นความรับผิดเท่าจำนวนที่ถูกหัก และผู้จ่ายรับผิดชำระจำนวนนั้นแต่ฝ่ายเดียว |
ดังนั้น การพบย้อนหลังว่าไม่ได้หักภาษีไม่ได้ทำให้หน้าที่นำส่งหายไป ผู้จ่ายควรตรวจสัญญา หลักฐานจ่าย หนังสือรับรอง 50 ทวิ และยอดที่ผู้รับนำไปเครดิตภาษีก่อนแก้ไข เพื่อไม่ให้เกิดการเก็บภาษีซ้ำหรือรับรองยอดไม่ตรงข้อเท็จจริง
ค่าปรับอาญาไม่ใช่ตัวเลข 2,000 บาทตายตัว
มาตรา 35 กำหนดโทษปรับไม่เกิน 2,000 บาทสำหรับการไม่ปฏิบัติตามบทบัญญัติที่ระบุ รวมถึงหน้าที่ตามมาตรา 17 ซึ่งเป็นฐานของการกำหนดแบบรายการหลายกรณี คำว่า “ไม่เกิน” คือเพดาน ไม่ใช่อัตราที่ต้องชำระเหมือนกันทุกกรณี และเหตุสุดวิสัยเป็นข้อยกเว้นตามตัวบทที่ต้องมีหลักฐานรองรับ
หากมีพฤติการณ์เจตนาหลีกเลี่ยง ฉ้อโกง ใช้เอกสารเท็จ หรือยักยอกภาษีที่หักไว้ อาจมีความรับผิดฐานอื่นตามข้อเท็จจริง บทความนี้จึงไม่เหมารวมว่าการยื่นช้าทุกกรณีมีเพียงค่าปรับไม่เกิน 2,000 บาท
อย่านำอัตราลดเบี้ยปรับ VAT มาใช้กับภาษีหัก ณ ที่จ่าย
ภาษีหัก ณ ที่จ่ายที่นำส่งช้าตามบทความนี้มี “เงินเพิ่ม” ตามมาตรา 27 เป็นหลัก ไม่ใช่เบี้ยปรับ VAT ตามมาตรา 89 อัตราคงเสีย 2% 5% 10% หรือ 20% ตามคำสั่งลดเบี้ยปรับ VAT จึงไม่ใช่สูตรลดเงินเพิ่มของ ภ.ง.ด.1 ภ.ง.ด.3 หรือ ภ.ง.ด.53 หากต้องการของดหรือลด ต้องพิจารณาฐานกฎหมายและข้อเท็จจริงที่ใช้กับภาระนั้นโดยตรง
กรณีที่มักพลาดในทางปฏิบัติ
- ส่งไฟล์แบบสำเร็จ แต่ตัดบัญชีธนาคารไม่สำเร็จ จึงยังมีภาษีค้าง
- จ่ายเดือนหนึ่งแต่บันทึกและยื่นอีกเดือน ทำให้กำหนดเวลาและ 50 ทวิคลาดกัน
- ใช้ ภ.ง.ด.3 แทน ภ.ง.ด.53 หรือใช้ ภ.ง.ด.53 กับผู้รับที่เป็นบุคคลธรรมดา
- หัก 3% อัตโนมัติโดยไม่จำแนกเงินเดือน ค่าเช่า ค่าขนส่ง ค่าโฆษณา หรือเงินได้ประเภทอื่น
- ยื่นยอดภาษีเป็นศูนย์แล้วเข้าใจว่าไม่มีหน้าที่ตรวจเงินได้ที่ต้องรายงาน
- แก้เฉพาะแบบรายเดือน แต่ไม่แก้ 50 ทวิ ภ.ง.ด.1ก บัญชีเจ้าหนี้ หรือข้อมูลผู้รับเงินให้ตรงกัน
เช็กลิสต์เมื่อตรวจพบว่ายื่นล่าช้าหรือยอดขาด
- ระบุวันที่จ่ายเงินจริง ผู้รับเงิน ประเภทเงินได้ และแบบที่ถูกต้อง
- ตรวจว่าเคยยื่นแบบเดิมและชำระแล้วหรือไม่ เพื่อเลือกแบบปกติหรือเพิ่มเติมให้ถูก
- คำนวณภาษีที่ขาดและเงินเพิ่มจากวันครบกำหนดตามกฎหมายถึงวันชำระจริง
- ตรวจสถานะใบรับแบบ เลขอ้างอิง และรายการตัดบัญชี ไม่ใช้เพียงภาพหน้าจอส่งแบบ
- แก้หนังสือรับรอง 50 ทวิ รายงานบัญชี และแบบประจำปีที่เกี่ยวข้องให้สอดคล้อง
- เก็บหลักฐานเหตุขัดข้อง หนังสือกรมสรรพากร และใบเสร็จชำระภาษี
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 27 เรื่องเงินเพิ่ม
• ประมวลรัษฎากร มาตรา 52–54 เรื่องการนำส่งและความรับผิดของผู้จ่าย
• ประมวลรัษฎากร มาตรา 35 เรื่องโทษปรับ
• คำสั่งกรมสรรพากรที่ ป.91/2542 เรื่องการหักและนำส่งภาษี ณ ที่จ่าย
• ระบบ e-Filing และประกาศบริการล่าสุดของกรมสรรพากร
คำค้นที่เกี่ยวข้อง: ยื่น ภ.ง.ด.1 ล่าช้า, ยื่น ภ.ง.ด.3 ล่าช้า, ยื่น ภ.ง.ด.53 ล่าช้า, เงินเพิ่มภาษีหัก ณ ที่จ่าย, ค่าปรับ ภ.ง.ด.53, ลืมหักภาษี ณ ที่จ่าย, หักแล้วไม่นำส่ง, ภาษีหัก ณ ที่จ่ายค้าง
ตรวจสอบข้อมูล ณ วันที่ 7 ตุลาคม 2569 บทความนี้อธิบายหลักทั่วไป การแก้ไขจริงต้องตรวจประเภทผู้รับ ประเภทเงินได้ วันที่จ่าย แบบเดิม ยอดที่หัก หลักฐานชำระ และกฎหมายขยายเวลาที่ใช้กับเดือนภาษีนั้น