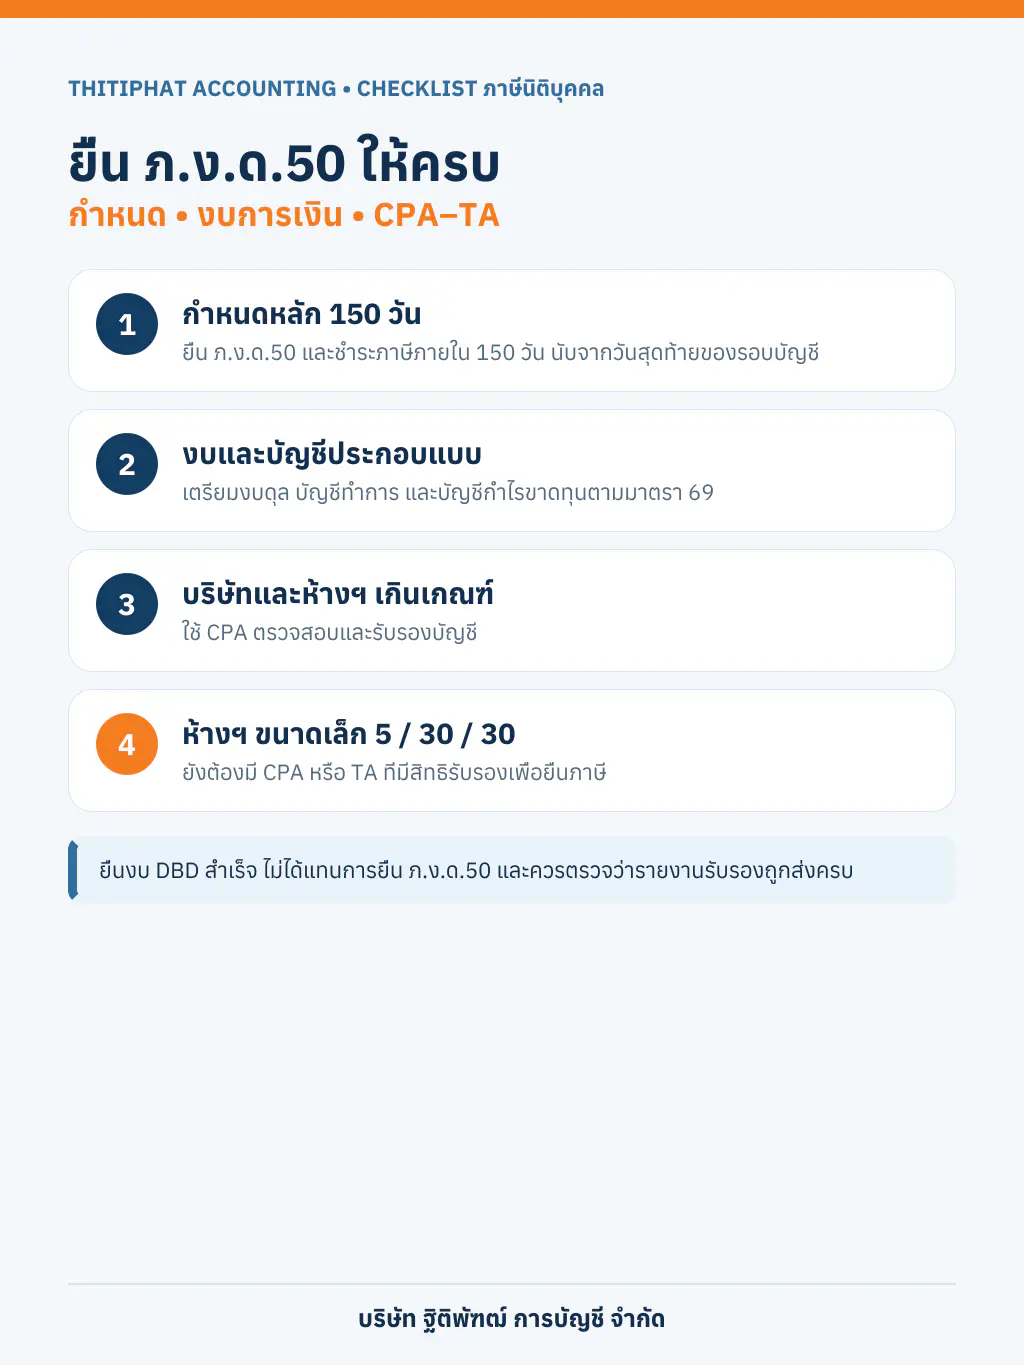
คำตอบสั้น ๆ: บริษัทหรือห้างหุ้นส่วนนิติบุคคลต้องยื่นแบบ ภ.ง.ด.50 พร้อมชำระภาษี (ถ้ามี) และยื่นบัญชีตามประมวลรัษฎากรภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี แม้ไม่มีรายได้หรือขาดทุนก็ยังมีหน้าที่ยื่น ส่วนผู้ลงนามตรวจสอบและรับรองบัญชีต้องดูประเภทนิติบุคคลและเกณฑ์ของห้างฯ ไม่ควรสรุปว่า “ห้างฯ ใช้ TA ได้ทุกกรณี”
ภ.ง.ด.50 ยื่นเมื่อไร และเอกสารใดต้องอยู่ภายในกำหนด
มาตรา 68 กำหนดให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลยื่นรายการที่จำเป็นต่อการคำนวณภาษีภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี พร้อมชำระภาษี ส่วนมาตรา 69 กำหนดให้นำส่งบัญชีที่มีผู้สอบบัญชีตรวจสอบและรับรอง ได้แก่ งบดุล บัญชีทำการ และบัญชีกำไรขาดทุน ตามแบบและวิธีการที่กำหนด
ไม่จำเป็นต้องส่ง ภ.ง.ด.50 กับงบการเงินในธุรกรรมเดียวกัน แต่ทั้งแบบและบัญชีต้องดำเนินการภายในกำหนดของกฎหมาย และต้องตรวจว่ารายงานการตรวจสอบและรับรองบัญชีถูกส่งครบตามช่องทางที่กิจการเลือกใช้
ถ้ารอบบัญชีสิ้นสุดวันที่ 31 ธันวาคม ต้องนับ 150 วันตามปฏิทินของรอบนั้น และตรวจวันหยุดหรือประกาศขยายกำหนดเฉพาะปีจากปฏิทินภาษีของกรมสรรพากรอีกครั้ง การยื่นผ่านอินเทอร์เน็ตจะใช้กำหนดที่ขยายได้ต่อเมื่อมีประกาศที่ยังมีผลและผู้ยื่นปฏิบัติตามเงื่อนไขครบ จึงไม่ควรใส่ “บวก 8 วัน” ในปฏิทินถาวรโดยไม่ตรวจประกาศของปีที่ยื่น
ยื่นงบ DBD แล้ว ภ.ง.ด.50 ถือว่ายื่นแล้วหรือไม่
ไม่ถือว่าแทนกัน การนำส่งงบการเงินทาง DBD e-Filing เป็นหน้าที่ตามกฎหมายบัญชีและกฎหมายธุรกิจ ส่วน ภ.ง.ด.50 เป็นแบบภาษีเงินได้นิติบุคคลที่ต้องยื่นต่อกรมสรรพากร แต่อาจใช้การเชื่อมโยงข้อมูลเพื่อไม่ต้องส่งไฟล์งบซ้ำบางส่วนตามเงื่อนไขของระบบ
กรมสรรพากรชี้แจงว่า หากนำส่งงบผ่าน DBD e-Filing เพียงแห่งเดียว ต้องแนบรายงานการตรวจสอบและรับรองบัญชีไปกับการนำส่งดังกล่าว หากยังไม่ได้ส่งรายงานพร้อมงบ ต้องอัปโหลดเพิ่มเติมผ่านระบบ e-Filing ของกรมสรรพากรในหัวข้อ “งบการเงิน” ดังนั้นควรตรวจทั้งสถานะ ภ.ง.ด.50 สถานะการชำระภาษี และสถานะเอกสารประกอบ ไม่ใช่ดูเพียงใบรับ DBD
ใครตรวจและรับรองบัญชี: CPA หรือ TA
| กิจการ | ผู้ตรวจสอบและรับรองบัญชีเพื่อ ภ.ง.ด.50 | จุดระวัง |
|---|---|---|
| บริษัทจำกัด | ผู้สอบบัญชีรับอนุญาต (CPA) | TA ไม่มีสิทธิรับรองบัญชีของบริษัทแทน CPA |
| ห้างหุ้นส่วนจดทะเบียนที่เกินเกณฑ์ข้อใดข้อหนึ่ง | CPA | เกินทุน 5 ล้านบาท สินทรัพย์รวม 30 ล้านบาท หรือรายได้รวม 30 ล้านบาท เพียงข้อเดียวก็ไม่ใช่ห้างฯ ขนาดเล็กตามเกณฑ์นี้ |
| ห้างหุ้นส่วนจดทะเบียนตามกฎหมายไทยที่ไม่เกิน 5–30–30 ครบทุกข้อ | CPA หรือ TA ที่มีสิทธิ | ต้องตรวจคุณสมบัติ ณ วันสิ้นรอบบัญชี และ TA ต้องขึ้นทะเบียนถูกต้อง |
สิทธิของ TA จำกัดอยู่ที่ห้างหุ้นส่วนจดทะเบียนขนาดเล็กซึ่งมีทุนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาทครบทั้งสามเงื่อนไข กรมสรรพากรยังระบุว่า TA ไม่มีสิทธิตรวจสอบและรับรองงบของห้างฯ ที่แจ้งเลิกกิจการแล้ว จึงต้องใช้ CPA ในกรณีดังกล่าว
ตัวอย่างที่มักเข้าใจผิด
- ห้างฯ ทุน 3 ล้านบาท แต่รายได้ 35 ล้านบาท: เกินเกณฑ์รายได้หนึ่งข้อ จึงใช้ TA ไม่ได้และต้องใช้ CPA
- ห้างฯ เข้าเกณฑ์ 5–30–30: แม้อาจได้รับยกเว้นการมี CPA สำหรับงบที่นำส่ง DBD แต่การยื่น ภ.ง.ด.50 ยังต้องมี CPA หรือ TA ตรวจสอบและรับรองบัญชีตามเกณฑ์ภาษี
- บริษัทยื่นงบผ่าน DBD แล้ว: ยังต้องยื่น ภ.ง.ด.50 และชำระภาษีต่อกรมสรรพากร พร้อมตรวจว่ารายงานตรวจสอบและรับรองบัญชีถูกส่งครบ
- กิจการไม่มีรายได้: การไม่มีรายได้หรือมีผลขาดทุนไม่ได้ตัดหน้าที่ยื่น ภ.ง.ด.50 ประจำรอบบัญชี
เช็กลิสต์ก่อนยื่น
- ยืนยันวันสุดท้ายของรอบบัญชี แล้วคำนวณกำหนด 150 วัน
- กระทบยอดกำไรทางบัญชีกับกำไรสุทธิทางภาษี และจัดทำรายการปรับปรุงให้มีหลักฐาน
- ตรวจว่าผู้ลงนามเป็น CPA หรือ TA ที่มีสิทธิตามประเภทและขนาดกิจการ
- ตรวจยอดทุน สินทรัพย์รวม และรายได้รวมของห้างฯ จากข้อมูลปลายรอบบัญชี ไม่ใช้ตัวเลขโดยประมาณ
- ตรวจสถานะการส่งงบและรายงานรับรองผ่าน DBD/RD รวมถึงการชำระภาษีให้สำเร็จ
- เก็บแบบ ใบรับ เลขอ้างอิงการชำระ และไฟล์งบชุดเดียวกับที่ยื่นไว้เป็นหลักฐาน
ผลเมื่อยื่นล่าช้าหรือเอกสารไม่ครบ
- การไม่ยื่นหรือยื่นเกินกำหนดอาจมีโทษปรับไม่เกิน 2,000 บาทตามมาตรา 35
- หากมีภาษีต้องชำระแต่ชำระล่าช้า อาจมีเงินเพิ่มและภาระอื่นตามประมวลรัษฎากร โดยต้องคำนวณตามข้อเท็จจริงและช่วงเวลาที่ค้าง
- รายงานที่ลงนามโดยผู้ไม่มีสิทธิอาจต้องแก้ไขและยื่นเอกสารใหม่ รวมถึงเสี่ยงให้แบบและเอกสารประกอบไม่สมบูรณ์
- ยอดใน ภ.ง.ด.50 งบการเงิน หมายเหตุ และข้อมูลที่ส่ง DBD ไม่สอดคล้องกัน อาจทำให้ถูกขอคำชี้แจงหรือเรียกตรวจเอกสารเพิ่มเติม
แหล่งอ้างอิงทางการ
• กรมสรรพากร: ภ.ง.ด.50/52/55 และกำหนด 150 วัน
• กรมสรรพากร: สารพันคำถามแบบ ภ.ง.ด.50
• กรมสรรพากร: การนำส่งงบและรายงานผ่าน DBD/RD e-Filing
• กรมสรรพากร: ความแตกต่างระหว่าง TA และ CPA
• กรมสรรพากร: สิทธิของผู้สอบบัญชีภาษีอากร
คำค้นที่เกี่ยวข้อง: ภ.ง.ด.50 ยื่นเมื่อไร, กำหนดยื่น ภ.ง.ด.50 150 วัน, งบการเงินกรมสรรพากร, ห้างหุ้นส่วนใช้ TA ได้ไหม, CPA TA ต่างกัน, เกณฑ์ห้างหุ้นส่วน 5 30 30, ยื่นงบ DBD แล้วต้องยื่น ภ.ง.ด.50 ไหม
ตรวจสอบข้อมูล ณ วันที่ 2 ตุลาคม 2569 บทความนี้อธิบายหลักทั่วไป กิจการที่มีรอบบัญชีไม่ครบ 12 เดือน อยู่ระหว่างเลิก ควบรวม ได้รับส่งเสริมการลงทุน หรือมีข้อเท็จจริงเฉพาะ ควรตรวจแบบ คำสั่ง และประกาศที่ใช้กับรอบบัญชีนั้นก่อนยื่น