คำตอบสั้น ๆ: รายจ่ายต้องห้ามไม่จำเป็นต้องเป็นรายจ่ายปลอมหรือรายการที่ห้ามบันทึกบัญชีเสมอไป หลายรายการเกิดขึ้นจริงและต้องบันทึกตามมาตรฐานบัญชี แต่ประมวลรัษฎากรไม่ยอมให้นำมาหักในการคำนวณกำไรสุทธิเพื่อเสียภาษี บริษัทจึงต้องปรับบวกกลับเมื่อจัดทำแบบ ภ.ง.ด.50
บัญชีกับภาษีมองรายจ่ายต่างกันอย่างไร
ทางบัญชีพิจารณาว่ารายการเกิดขึ้นจริง เกี่ยวข้องกับรอบระยะเวลาบัญชีใด และควรรับรู้ตามมาตรฐานการรายงานทางการเงินอย่างไร ส่วนทางภาษีต้องผ่านเงื่อนไขมาตรา 65 ทวิและไม่เข้าลักษณะต้องห้ามตามมาตรา 65 ตรี ดังนั้นคำว่า “หักภาษีไม่ได้” ไม่ได้แปลว่าให้ลบรายการออกจากบัญชี แต่โดยทั่วไปคือบวกกลับในการคำนวณกำไรสุทธิทางภาษี
12 ตัวอย่างรายจ่ายต้องห้ามที่พบบ่อย
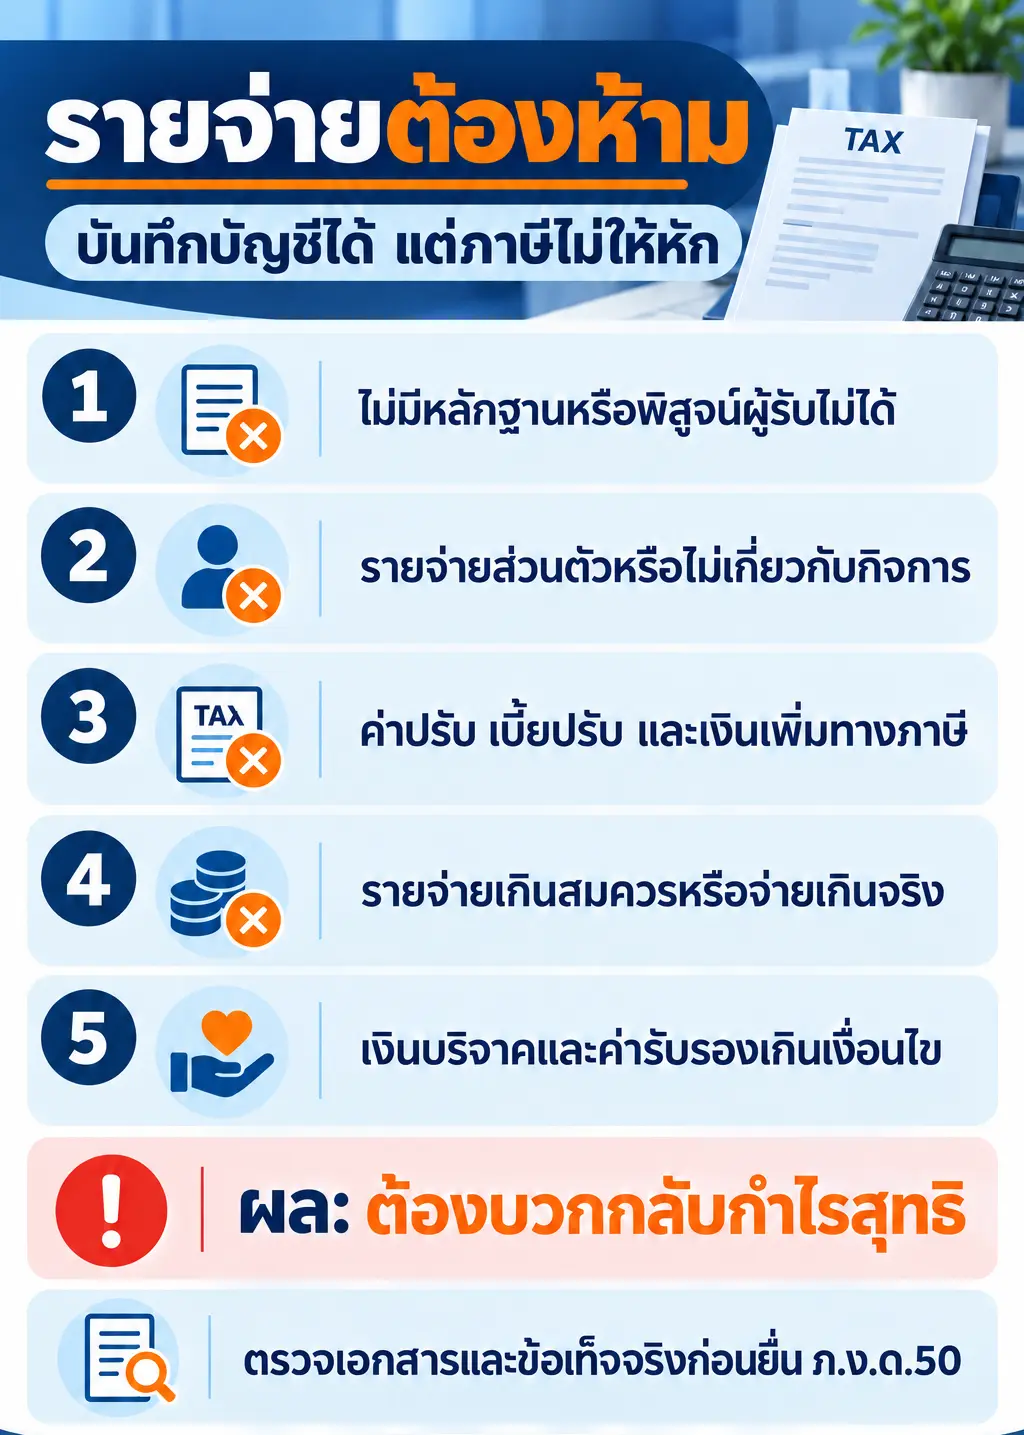
- รายจ่ายส่วนตัวของกรรมการหรือผู้ถือหุ้น เช่น ค่าใช้จ่ายครอบครัวที่บริษัทออกให้โดยไม่มีเหตุทางธุรกิจ
- รายจ่ายไม่เกี่ยวกับกิจการ หรือพิสูจน์ไม่ได้ว่าทำให้เกิดรายได้หรือรักษากิจการ
- รายจ่ายที่ไม่มีหลักฐานเพียงพอ หรือพิสูจน์ผู้รับเงินไม่ได้ ไม่ใช่ว่าต้องมีใบกำกับภาษีทุกกรณี แต่ต้องมีหลักฐานน่าเชื่อถือสอดคล้องกัน
- รายจ่ายที่กำหนดขึ้นเองโดยไม่มีการจ่ายจริง หรือไม่มีภาระผูกพันตามข้อเท็จจริง
- รายจ่ายซึ่งควรจ่ายในรอบบัญชีอื่น เว้นแต่กฎหมายยอมให้ใช้หลักเกณฑ์เฉพาะ
- ค่าปรับทางอาญา เบี้ยปรับ และเงินเพิ่มภาษีอากร ต้องแยกจากค่าปรับเชิงพาณิชย์ซึ่งต้องดูข้อเท็จจริงอีกครั้ง
- ภาษีเงินได้นิติบุคคลของบริษัทเอง ซึ่งไม่ให้นำมาหักเป็นรายจ่าย
- เงินบริจาคเกินประเภทหรือเพดานที่กฎหมายกำหนด ส่วนที่ใช้สิทธิไม่ได้ต้องบวกกลับ
- ค่ารับรองเกินเงื่อนไข เช่น ไม่เกี่ยวกับกิจการ ไม่มีหลักฐาน หรือเกินเพดานตามกฎกระทรวง
- รายจ่ายเกินสมควรหรือจ่ายเกินราคาปกติ โดยไม่มีเหตุผลทางธุรกิจรองรับ
- ค่าซื้อทรัพย์สินที่นำมาลงเป็นค่าใช้จ่ายทันที รายการที่เป็นสินทรัพย์ต้องรับรู้และหักค่าเสื่อมราคาตามเกณฑ์ ไม่ใช่หักทั้งจำนวน
- รายจ่ายรถยนต์นั่งหรือรถโดยสารไม่เกิน 10 ที่นั่งส่วนที่เกินเกณฑ์ ต้องตรวจทั้งต้นทุน ค่าเสื่อม และค่าเช่าตามข้อจำกัดที่ใช้กับรายการนั้น
ตัวอย่างการปรับปรุงกำไรสุทธิ
บริษัทมีกำไรสุทธิทางบัญชี 800,000 บาท และมีค่าปรับภาษี 20,000 บาทกับค่าใช้จ่ายส่วนตัวกรรมการ 30,000 บาทที่บันทึกเป็นค่าใช้จ่ายแล้ว หากทั้งสองรายการเป็นรายจ่ายต้องห้าม ต้องบวกกลับ 50,000 บาท กำไรสุทธิทางภาษีก่อนรายการปรับปรุงอื่นจึงเป็น 850,000 บาท
อีกตัวอย่าง: ใบเสร็จชื่อบริษัทไม่ได้ทำให้หักภาษีได้โดยอัตโนมัติ หากสินค้าใช้ส่วนตัวและไม่เกี่ยวกับกิจการ รายจ่ายยังมีความเสี่ยงถูกตัดออก ในทางกลับกัน เอกสารบางรายการที่ไม่มีใบกำกับภาษีก็อาจเป็นรายจ่ายทางภาษีได้ หากไม่มีกฎหมายบังคับให้ต้องมีใบกำกับภาษีและกิจการพิสูจน์ผู้รับ วัตถุประสงค์ และการจ่ายเงินจริงได้ครบ
หลักฐานที่ควรจัดเตรียม
- ใบเสร็จ ใบรับเงิน ใบสำคัญรับเงิน หรือหลักฐานผู้รับเงิน
- สัญญา ใบสั่งซื้อ ใบส่งมอบ และหลักฐานอนุมัติ
- หลักฐานโอนเงินและรายการเดินบัญชีธนาคาร
- คำอธิบายความเกี่ยวข้องกับกิจการและผู้ได้รับประโยชน์
- ทะเบียนทรัพย์สิน รายละเอียดค่าเสื่อม และการใช้รถยนต์
ผลที่อาจเกิดขึ้นหากหักรายจ่ายผิด
เจ้าพนักงานอาจตัดรายจ่าย ทำให้กำไรสุทธิและภาษีเพิ่มขึ้น พร้อมเงินเพิ่มและเบี้ยปรับตามข้อเท็จจริง หากเป็นรายการเท็จหรือเอกสารไม่ถูกต้องอาจมีความรับผิดอื่นเพิ่มเติม จึงควรแยกรายการที่ต้องตรวจไว้ตั้งแต่รายเดือน ไม่ควรรอถึงวันปิดงบ
เช็กลิสต์ก่อนถือเป็นรายจ่ายทางภาษี
- เกิดขึ้นจริงและบริษัทเป็นผู้มีภาระจ่ายหรือไม่
- เกี่ยวข้องกับกิจการและอธิบายประโยชน์ทางธุรกิจได้หรือไม่
- อยู่ในรอบบัญชีที่ถูกต้องหรือไม่
- มีผู้รับเงินและหลักฐานตรวจสอบย้อนกลับได้หรือไม่
- เข้าข่ายมาตรา 65 ตรีหรือข้อจำกัดเฉพาะหรือไม่
- ต้องหักภาษี ณ ที่จ่ายหรือบันทึกทรัพย์สินแทนค่าใช้จ่ายหรือไม่
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 65 ทวิ–65 ตรี: https://www.rd.go.th/5939.html
• กรมสรรพากร เรื่องเงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี: https://www.rd.go.th/827.html
• กฎกระทรวง ฉบับที่ 143 เรื่องค่ารับรอง: https://www.rd.go.th/2495.html
• โพสต์เดิมของเพจ: https://www.facebook.com/acctphat/posts/427467096505403/
ตรวจสอบข้อมูล ณ วันที่ 21 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป การวินิจฉัยรายจ่ายต้องดูเอกสารและข้อเท็จจริงของแต่ละกิจการ
Infographic สรุปรายจ่ายต้องห้ามบริษัท ฐิติพัฑฒ์ การบัญชี จำกัด