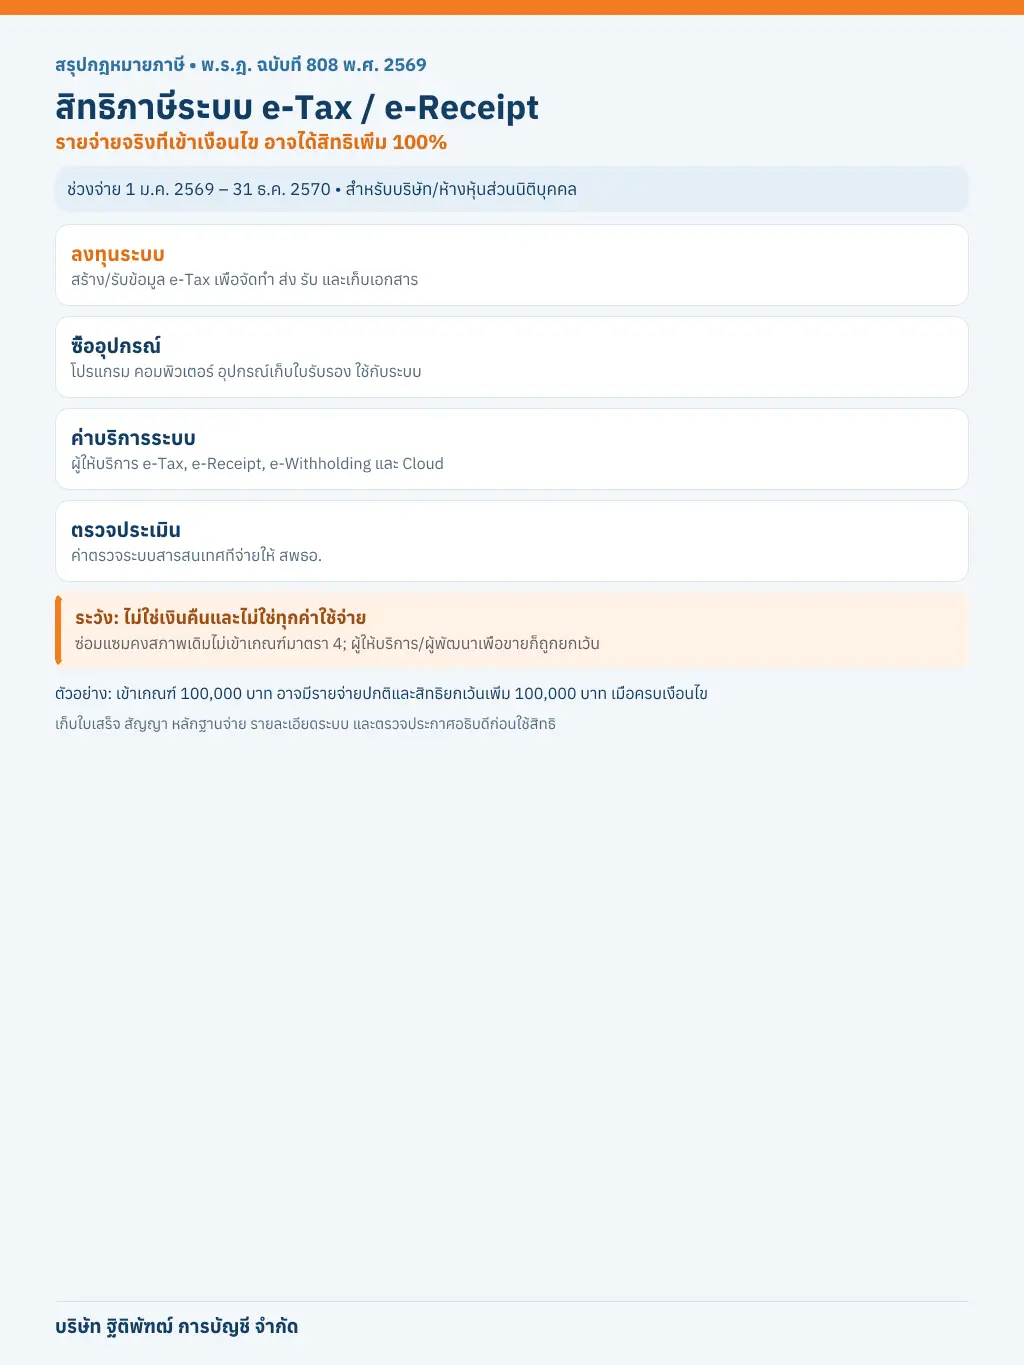
สรุป: พ.ร.ฎ. (ฉบับที่ 808) พ.ศ. 2569 ให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับเงินได้เท่ากับรายจ่ายจริงที่เข้าเงื่อนไขจากการลงทุนหรือใช้บริการระบบ e-Tax Invoice/e-Receipt และระบบนำส่งภาษีอิเล็กทรอนิกส์ โดยกำหนดช่วงรายจ่าย 1 มกราคม 2569 ถึง 31 ธันวาคม 2570
คำว่า “หักได้ 2 เท่า” เป็นคำเรียกโดยย่อ: ต้องแยกการหักรายจ่ายตามหลักภาษีปกติออกจากการยกเว้นเงินได้เพิ่มอีกเท่ากับรายจ่ายจริงตามพระราชกฤษฎีกา การซื้อทรัพย์สินไม่ได้แปลว่าจะลงเป็นค่าใช้จ่ายทั้งจำนวนได้ทันที ต้องพิจารณาค่าเสื่อมราคาตามประมวลรัษฎากรด้วย สิทธินี้ไม่ใช่เงินคืน
วันมีผลและช่วงรายจ่าย
พระราชกฤษฎีกาประกาศในราชกิจจานุเบกษา 12 ตุลาคม 2569 มีผล 13 ตุลาคม 2569 แต่ตัวบทให้สิทธิแก่รายจ่ายที่จ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 จึงครอบคลุมรายจ่ายตั้งแต่ต้นปี 2569 ตามเงื่อนไขของกฎหมาย
รายจ่ายที่อาจเข้าเกณฑ์
ลงทุนระบบ e-Tax Invoice/e-Receipt (มาตรา 4): ลงทุนระบบจัดทำหรือรับข้อมูลอิเล็กทรอนิกส์ หรือซื้อโปรแกรม อุปกรณ์เก็บใบรับรองอิเล็กทรอนิกส์ คอมพิวเตอร์และอุปกรณ์ร่วม เพื่อจัดทำ ส่ง รับ หรือเก็บรักษาใบกำกับภาษีอิเล็กทรอนิกส์/ใบรับอิเล็กทรอนิกส์สำหรับกิจการของตน ผู้ให้บริการจัดทำหรือนำส่งข้อมูล และผู้พัฒนาโปรแกรมเพื่อขายหรือให้บริการแก่ผู้อื่น ไม่ได้ใช้สิทธิตามมาตรา 4 สำหรับรายจ่ายนั้น
ลงทุนระบบนำส่งภาษี (มาตรา 5): ผู้มีหน้าที่นำส่งภาษีหัก ณ ที่จ่าย ภาษีเงินได้ หรือ VAT ตามมาตรา 3 ปัณรส และผู้ให้บริการนำส่งเงินภาษี อาจได้รับยกเว้นเงินได้เท่ากับรายจ่ายจริงเพื่อลงทุนระบบหรือซื้อโปรแกรม อุปกรณ์เก็บใบรับรอง คอมพิวเตอร์หรืออุปกรณ์ร่วมเพื่อใช้ในการนำส่งภาษีสำหรับกิจการ
ค่าบริการ (มาตรา 7): ค่าบริการผู้ให้บริการจัดทำ/นำส่งข้อมูล ใบรับรองอิเล็กทรอนิกส์ และ Cloud Storage เพื่อทำ ส่ง หรือเก็บ e-Tax Invoice/e-Receipt; ค่าบริการผู้ให้บริการนำส่งภาษี ใบรับรอง และ Cloud Storage เพื่อส่งภาษี; รวมถึงค่าตรวจประเมินระบบสารสนเทศและค่าธรรมเนียมที่เกี่ยวข้องที่จ่ายให้ สพธอ. เพื่อเป็นผู้ให้บริการจัดทำหรือนำส่งข้อมูลอิเล็กทรอนิกส์
เงื่อนไขทรัพย์สินที่ซื้อหรือลงทุน
ทรัพย์สินตามมาตรา 4 และ 5 ต้องไม่เคยผ่านการใช้งานมาก่อน เป็นทรัพย์สินที่หักค่าเสื่อมได้ตามมาตรา 65 ทวิ (2) ได้มาและพร้อมใช้งานตามวัตถุประสงค์ภายใน 31 ธันวาคม 2570 อยู่ในราชอาณาจักร และใช้ไม่น้อยกว่า 3 รอบระยะเวลาบัญชีติดต่อกัน นับแต่รอบบัญชีแรกที่ได้มาและพร้อมใช้งาน ต้องไม่ใช้สิทธิประโยชน์ทางภาษีอื่นกับทรัพย์สินนั้น และต้องไม่ใช้ในกิจการที่ได้รับยกเว้นภาษีตามกฎหมายส่งเสริมการลงทุน กฎหมายเพิ่มขีดความสามารถในการแข่งขันสำหรับอุตสาหกรรมเป้าหมาย หรือกฎหมายเขตพัฒนาพิเศษภาคตะวันออก ไม่ว่าทั้งหมดหรือบางส่วน
ข้อยกเว้นและจุดระวัง
- ค่าซ่อมเพื่อให้ทรัพย์สินคงสภาพเดิมตามมาตรา 65 ตรี (5) ไม่ใช่รายจ่ายลงทุนที่ได้รับสิทธิตามมาตรา 4 หรือ 5
- ไม่ใช่คอมพิวเตอร์หรือซอฟต์แวร์ทุกชิ้น ต้องพิสูจน์วัตถุประสงค์และการใช้จริงกับระบบที่กฎหมายระบุ
- แยกการลงทุนตามมาตรา 4/5 ซึ่งต้องผ่านเงื่อนไขมาตรา 6 ออกจากค่าบริการตามรายการในมาตรา 7
- ต้องเป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกรมสรรพากรประกาศกำหนด ตรวจประกาศที่ใช้บังคับในวันที่ยื่นแบบด้วย
ตัวอย่างคำว่า 2 เท่า
บริษัทจ่ายค่าบริการระบบที่เข้าเกณฑ์ 100,000 บาท หากหักเป็นรายจ่ายได้ตามปกติและผ่านมาตรา 7 อาจได้รับยกเว้นเงินได้เพิ่มอีก 100,000 บาท จึงเรียกโดยย่อว่าเทียบเท่า 2 เท่า แต่ไม่ใช่ได้เงินคืน 200,000 บาท ภาษีที่ลดจริงขึ้นกับกำไรสุทธิและอัตราภาษี กรณีซื้อทรัพย์สินต้องคำนวณค่าเสื่อมตามหลักภาษี ไม่ใช่ลงค่าใช้จ่ายทันทีโดยอัตโนมัติ
หากใช้สิทธิผิด
หากรายจ่ายไม่เข้าเงื่อนไข ใช้ทรัพย์สินไม่ครบกำหนด หรือเอกสารไม่พอ อาจถูกปฏิเสธสิทธิและต้องปรับปรุงกำไรสุทธิ ภาษีที่ชำระขาดอาจมีเงินเพิ่มหรือเบี้ยปรับตามข้อเท็จจริง เก็บสัญญา ใบกำกับภาษี/ใบเสร็จ หลักฐานจ่าย รายละเอียดระบบ วันพร้อมใช้งาน และทะเบียนติดตามการใช้ทรัพย์สิน
เช็กลิสต์
- ผู้ใช้สิทธิเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล
- วันจ่ายอยู่ระหว่าง 1 ม.ค. 2569–31 ธ.ค. 2570
- แยกลงทุนมาตรา 4/5 จากบริการมาตรา 7
- ทรัพย์สินใหม่ อยู่ไทย พร้อมใช้ภายในกำหนด และใช้ต่อเนื่องอย่างน้อย 3 รอบบัญชี
- ตรวจสิทธิภาษีอื่น กิจการยกเว้นภาษี ประกาศอธิบดี และหลักฐานก่อนยื่น ภ.ง.ด.50
แหล่งกฎหมายทางการ
- พ.ร.ฎ. (ฉบับที่ 808) พ.ศ. 2569 — ฉบับราชกิจจานุเบกษา ลงวันที่ 12 ตุลาคม 2569
- กรมสรรพากร: ดัชนีพระราชกฤษฎีกา
- กรมสรรพากร: กฎหมายออกใหม่
- ประมวลรัษฎากร มาตรา 65 ทวิ และ 65 ตรี
คำค้น SEO: พ.ร.ฎ. 808 2569, e-Tax Invoice หักภาษี 2 เท่า, e-Receipt ลดหย่อนภาษีนิติบุคคล, ลงทุนระบบ e-Withholding Tax, ค่าใช้จ่ายระบบ e-Tax Invoice, สิทธิภาษี 2569 2570
ตรวจสอบกฎหมาย ณ วันที่ 28 ตุลาคม 2569 ตรวจตัวบทและดัชนีกฎหมายกรมสรรพากรแล้ว เงื่อนไขการใช้สิทธิต้องตรวจประกาศอธิบดีที่มีผลในวันยื่นแบบ