คำตอบสั้น ๆ: สินค้าล้าสมัยไม่ได้หมายความว่าต้องตัดออกจากบัญชีทันที หากสินค้ายังอยู่และยังขายได้ กิจการต้องประเมินมูลค่าสุทธิที่จะได้รับ (NRV) และแสดงสินค้าด้วยราคาทุนหรือ NRV แล้วแต่มูลค่าใดต่ำกว่า ตาม TFRS for NPAEs บทที่ 8 ส่วนการตัดต้นทุนเป็นรายจ่ายภาษีจากการทำลายสินค้า ต้องมีการทำลายจริงและปฏิบัติตามคำสั่งกรมสรรพากรที่ ป.79/2541 ซึ่งแก้ไขโดย ป.84/2542 การตั้งค่าเผื่อหรือบันทึกปรับลดทางบัญชีเพียงอย่างเดียวจึงไม่ใช่หลักฐานว่ามีการทำลายแล้ว
แยก 3 เหตุการณ์ก่อนบันทึกบัญชี
| เหตุการณ์ | แนวทางหลัก |
|---|---|
| ขายช้า แต่ยังขายได้ | ประเมิน NRV จากราคาขายที่คาดว่าจะได้รับ หักต้นทุนทำต่อและต้นทุนจำเป็นเพื่อขาย |
| มูลค่าลดต่ำกว่าทุน | ปรับมูลค่าสินค้าลงและรับรู้ผลขาดทุนเป็นส่วนหนึ่งของต้นทุนขาย |
| เสียหายหรือหมดอายุจนขายไม่ได้ | แยกเก็บ ตรวจนับ ขออนุมัติ และดำเนินการทำลายพร้อมหลักฐานตามเงื่อนไขภาษี |
เกณฑ์บัญชี NPAEs: ใช้ NRV ไม่ใช่อัตราสำรองแบบเหมารวม
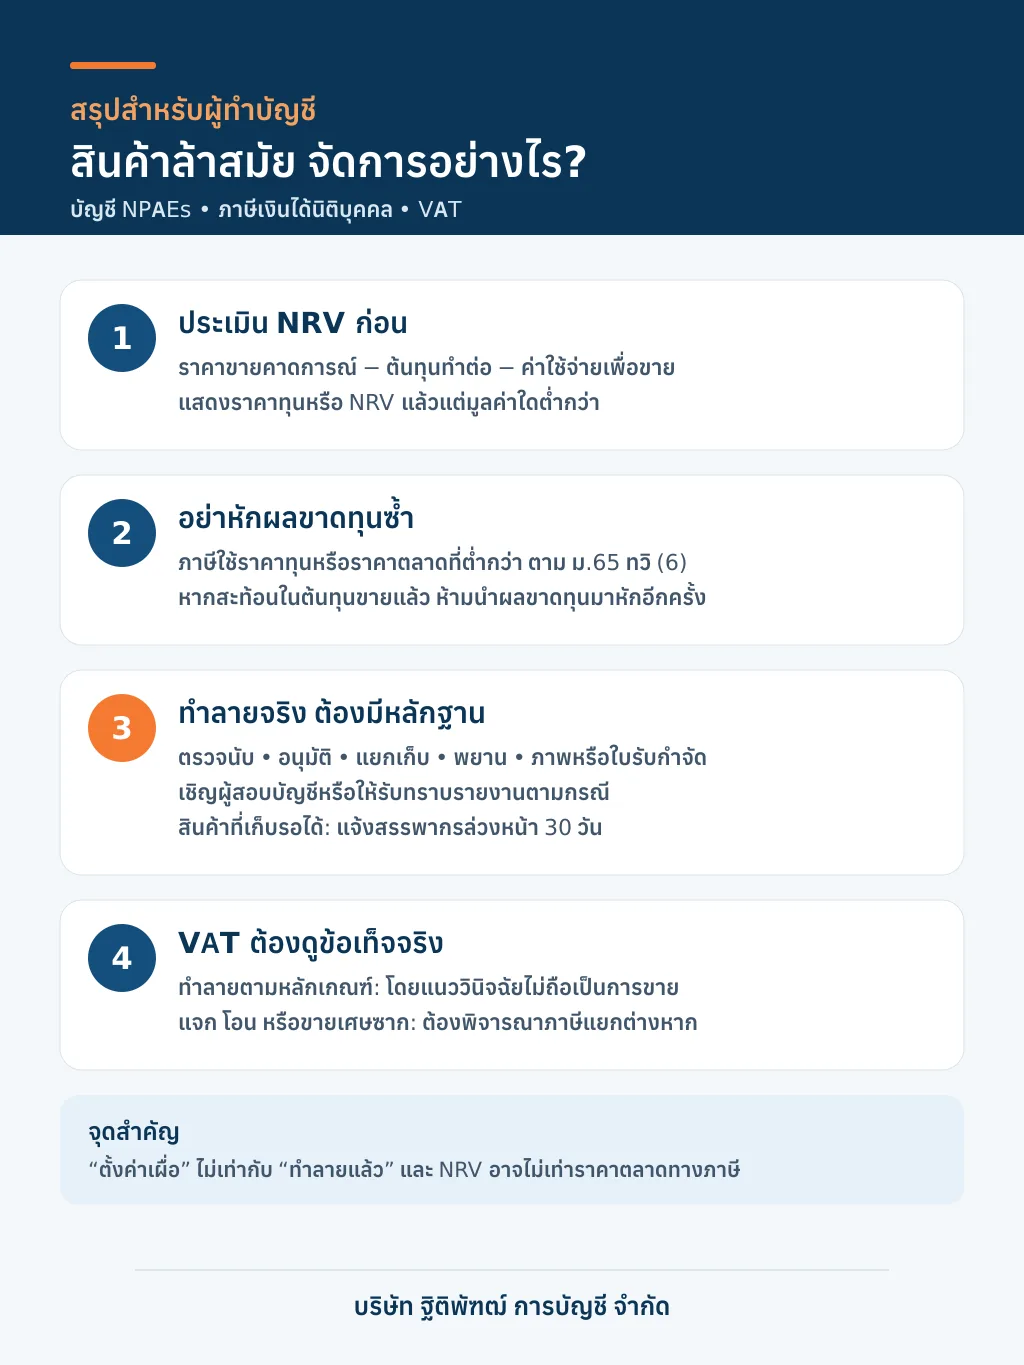
TFRS for NPAEs ย่อหน้า 8.4 กำหนดให้วัดสินค้าคงเหลือด้วยราคาทุนหรือมูลค่าสุทธิที่จะได้รับ แล้วแต่มูลค่าใดต่ำกว่า โดย NRV คือราคาขายโดยประมาณตามปกติธุรกิจ หักต้นทุนผลิตให้เสร็จและต้นทุนจำเป็นเพื่อขาย การทำ Inventory Aging ช่วยชี้ความเสี่ยงได้ แต่จำนวนเดือนค้างสต็อกไม่ใช่ NRV โดยตัวมันเอง กิจการควรมีข้อมูลราคาขายล่าสุด แผนลดราคา ค่าใช้จ่ายเพื่อขาย สภาพสินค้า และยอดขายหลังวันสิ้นรอบสนับสนุนประมาณการ
การปรับลดมูลค่าควรพิจารณาเป็นรายสินค้าหรือกลุ่มสินค้าที่มีลักษณะคล้ายคลึงและเกี่ยวพันกัน ไม่ควรหักกำไรของสินค้าดีไปชดเชยสินค้าที่ขาดทุนต่างประเภทโดยไม่มีเหตุผล และต้องทบทวนประมาณการทุกวันสิ้นรอบ หาก NRV เพิ่มขึ้นภายหลัง ให้กลับรายการได้ไม่เกินจำนวนที่เคยปรับลด
ตัวอย่างบันทึกบัญชี
สินค้าทุน 300,000 บาท คาดขายได้ 230,000 บาท และต้องเสียค่าปรับสภาพกับค่าขายอีก 20,000 บาท ดังนั้น NRV เท่ากับ 210,000 บาท ต้องปรับลด 90,000 บาท
เดบิต ผลขาดทุนจากการปรับมูลค่าสินค้าคงเหลือ 90,000 บาท
เครดิต ค่าเผื่อการลดมูลค่าสินค้าคงเหลือ (หรือสินค้าคงเหลือ) 90,000 บาท
ตาม NPAEs ผลขาดทุนจากการปรับมูลค่าแสดงเป็นส่วนหนึ่งของต้นทุนขาย ส่วนผลขาดทุนอื่น เช่น สินค้าสูญหาย แสดงเป็นค่าใช้จ่ายในการบริหาร จึงควรแยกเหตุและบัญชีให้ตรวจสอบย้อนกลับได้
ภาษีเงินได้นิติบุคคล: ราคาตลาดต่ำกว่าทุนกับการทำลายเป็นคนละเรื่อง
มาตรา 65 ทวิ (6) ให้ตีราคาสินค้าคงเหลือปลายรอบตามราคาทุนหรือราคาตลาด แล้วแต่มูลค่าใดต่ำกว่า และใช้เป็นราคายกมาต้นรอบถัดไปด้วย แต่คำว่า “ราคาตลาด” ทางภาษีและ NRV ทางบัญชีอาจไม่เท่ากันเสมอ กิจการจึงควรจัดทำตารางกระทบยอดและหลักฐานราคาตลาด หากมูลค่าทางภาษีต่างจากบัญชีให้ปรับใน ภ.ง.ด.50 ตามข้อเท็จจริง
หากใช้ราคาตลาดที่ต่ำกว่าทุนในการตีราคาสินค้าปลายปีแล้ว ผลต่างได้สะท้อนผ่านต้นทุนขายอยู่แล้ว จึงห้ามหัก “ผลขาดทุนจากการตีราคา” ซ้ำอีกครั้ง แนวข้อหารือกรมสรรพากรยืนยันหลักไม่ให้หักซ้ำดังกล่าว
ทำลายสินค้าอย่างไรจึงมีหลักฐานเพียงพอ
- มีหลักเกณฑ์ภายในสำหรับจำแนกสินค้าที่เสื่อมคุณภาพ มีตำหนิ หมดสมัย หรือหมดอายุ
- ตรวจนับและจัดทำรายละเอียดรหัสสินค้า จำนวน ราคาทุน สภาพ และเหตุที่ต้องทำลาย
- ขออนุมัติจากผู้มีอำนาจ และแยกเก็บสินค้ารอทำลายออกจากสินค้าปกติ
- ให้ฝ่ายคลังสินค้า ฝ่ายบัญชี ฝ่ายขาย หรือฝ่ายตรวจสอบร่วมสังเกตการณ์และลงนาม พร้อมเชิญผู้สอบบัญชีเป็นพยานหรือให้รับทราบรายงานตามกรณี
- เลือกวิธีทำลายที่ทำให้สินค้าไม่สามารถกลับเข้าสู่ตลาด และเก็บภาพถ่าย รายงานชั่งน้ำหนัก ใบรับกำจัด หรือหลักฐานหน่วยงานที่ควบคุม
ต้องแจ้งสรรพากรล่วงหน้า 30 วันทุกครั้งหรือไม่
ไม่ใช่ทุกกรณี สินค้าที่โดยสภาพไม่สามารถเก็บรักษาไว้ได้ เช่น อาหาร เวชภัณฑ์ หรือเคมีภัณฑ์ ใช้ขั้นตอนตาม ป.79/2541 ข้อ 3(3.1) และไม่กำหนดให้แจ้งล่วงหน้า 30 วัน แต่ต้องมีการตรวจสอบ อนุมัติ พยาน และหลักฐานการทำลาย ส่วนสินค้าที่เก็บรอรวมทำลายได้ ต้องปฏิบัติตามข้อ 3(3.2) ซึ่งแก้ไขโดย ป.84/2542 และแจ้งสรรพากรพื้นที่หรือสรรพากรจังหวัดล่วงหน้า 30 วัน เว้นแต่การทำลายอยู่ภายใต้การควบคุมของหน่วยงานราชการตามเงื่อนไข
ผลด้าน VAT
เมื่อทำลายสินค้าที่เสียหาย เสื่อมคุณภาพ หรือล้าสมัยตามหลักเกณฑ์และมีหลักฐานเพียงพอ แนวข้อหารือกรมสรรพากรวินิจฉัยว่าไม่ถือเป็นการขายตามมาตรา 77/1(8) จึงไม่มีภาษีขายจากการทำลาย แต่หากสินค้าถูกนำไปแจก โอน ขายเป็นเศษซาก หรือไม่สามารถพิสูจน์การทำลายได้ ผล VAT อาจต่างออกไป ต้องพิจารณามูลค่าตอบแทนและข้อเท็จจริงแยกกัน
ข้อผิดพลาดที่พบบ่อย
- ตั้งสำรองจากอายุสินค้าเป็นเปอร์เซ็นต์โดยไม่มีหลักฐาน NRV
- ตัดสินค้าออกจากบัญชีก่อนอนุมัติและก่อนทำลายจริง
- ไม่แยกสินค้าที่เก็บไม่ได้ออกจากสินค้าที่เก็บรอได้ จึงใช้เงื่อนไขแจ้ง 30 วันผิดกรณี
- ใช้ราคาตลาดต่ำกว่าทุนแล้วหักผลขาดทุนซ้ำ
- ขายเศษซากแต่ไม่มีใบเสร็จ ใบกำกับภาษี หรือหลักฐานรับเงิน
แหล่งอ้างอิงทางการ
• TFRS for NPAEs (ปรับปรุง 2565) บทที่ 8 สินค้าคงเหลือ
• ประมวลรัษฎากร มาตรา 65 ทวิ (6)
• คำสั่งกรมสรรพากรที่ ป.79/2541 เรื่องการทำลายของเสียและสินค้า
• คำสั่งกรมสรรพากรที่ ป.84/2542 แก้ไขกรณีสินค้าที่เก็บรอทำลายได้
• ข้อหารือกรมสรรพากร 0706/308 เรื่องรายจ่ายและ VAT จากการทำลายสินค้า
• ข้อหารือกรมสรรพากร 0706/764 เรื่องราคาตลาดต่ำกว่าราคาทุน
คำค้นที่เกี่ยวข้อง: สินค้าล้าสมัย บันทึกบัญชี, ค่าเผื่อสินค้าล้าสมัย, ทำลายสินค้า แจ้งสรรพากร 30 วัน, สินค้าหมดอายุ VAT, NRV สินค้าคงเหลือ, มาตรา 65 ทวิ 6
ตรวจสอบข้อมูล ณ วันที่ 12 ตุลาคม 2569 บทความนี้เป็นหลักทั่วไป ต้องพิจารณาสภาพสินค้า ระบบควบคุมภายใน วิธีทำลาย หน่วยงานกำกับ และหลักฐานของแต่ละกิจการก่อนบันทึกหรือยื่นภาษี
Infographic สรุปการจัดการสินค้าล้าสมัย — บริษัท ฐิติพัฑฒ์ การบัญชี จำกัด