คำตอบสั้น ๆ: ประมาณการหนี้สินไม่ใช่การ “เผื่อไว้ก่อน” โดยไม่มีเหตุรองรับ แต่เป็นหนี้สินหรือภาระผูกพันปัจจุบันซึ่งไม่แน่นอนเรื่องจำนวนหรือเวลาชำระ หากผ่านเงื่อนไขครบต้องรับรู้ในงบการเงิน ส่วนหนี้สินที่อาจเกิดขึ้นโดยทั่วไปไม่บันทึกเป็นหนี้สิน แต่พิจารณาเปิดเผยในหมายเหตุประกอบงบการเงิน เว้นแต่โอกาสสูญเสียทรัพยากรอยู่ในระดับไม่น่าเป็นไปได้
ตารางตัดสินใจแบบย่อ
| ข้อเท็จจริง ณ วันสิ้นงวด | วิธีปฏิบัติทางบัญชี |
|---|---|
| มีภาระผูกพันปัจจุบันจากเหตุการณ์ในอดีต มีความเป็นไปได้ค่อนข้างแน่ที่จะจ่าย และประมาณจำนวนได้อย่างน่าเชื่อถือ | รับรู้ประมาณการหนี้สินและค่าใช้จ่าย |
| อาจมีภาระผูกพัน หรือมีภาระผูกพันปัจจุบันแต่โอกาสจ่ายยังไม่ถึงระดับค่อนข้างแน่ | ไม่รับรู้ แต่เปิดเผยหนี้สินที่อาจเกิดขึ้นตามเกณฑ์ |
| โอกาสสูญเสียทรัพยากรอยู่ในระดับไม่น่าเป็นไปได้ | โดยทั่วไปไม่ต้องรับรู้และไม่ต้องเปิดเผย |
| ไม่มีภาระผูกพันจากเหตุการณ์ในอดีต เป็นเพียงแผนหรือค่าใช้จ่ายในอนาคต | ห้ามตั้งประมาณการหนี้สินเพียงเพื่อทำให้กำไรลดลง |
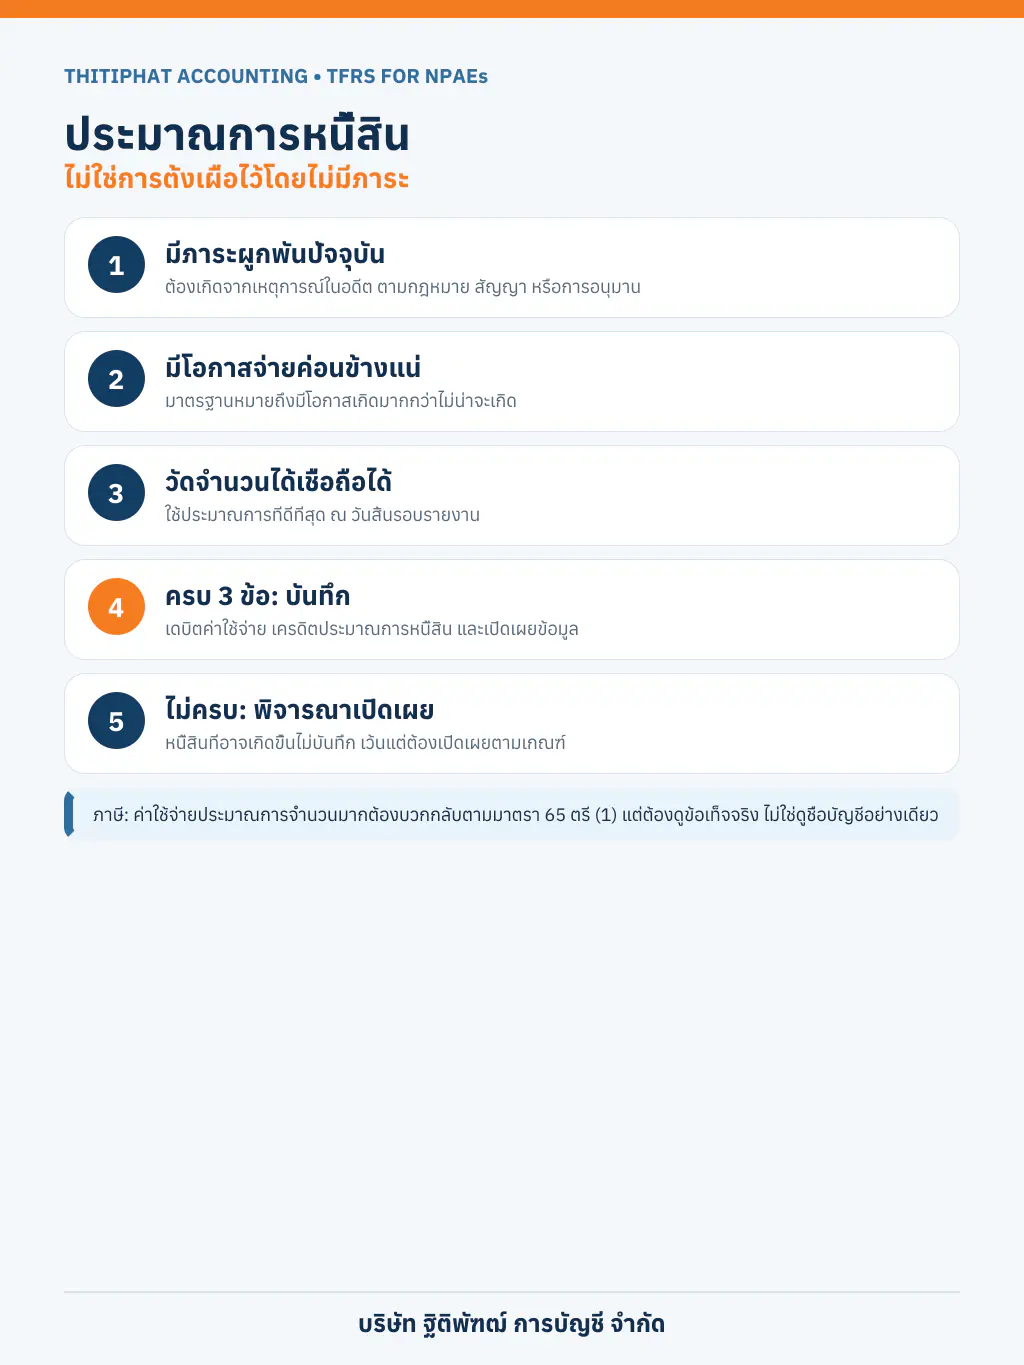
ประมาณการหนี้สินต้องผ่าน 3 เงื่อนไขพร้อมกัน
- มีภาระผูกพันปัจจุบัน จากเหตุการณ์ในอดีต อาจเกิดจากสัญญา กฎหมาย หรือภาระผูกพันจากการอนุมานที่กิจการสร้างความคาดหมายอย่างมีมูลความจริงแก่บุคคลอื่น
- มีความเป็นไปได้ค่อนข้างแน่ ที่กิจการจะต้องสูญเสียทรัพยากรเพื่อชำระภาระผูกพัน ซึ่งมาตรฐานอธิบายว่าเหตุการณ์มีโอกาสเกิดมากกว่าไม่น่าจะเกิด
- ประมาณจำนวนได้อย่างน่าเชื่อถือ โดยใช้ประมาณการที่ดีที่สุดของรายจ่ายที่ต้องใช้ชำระภาระผูกพัน ณ วันสิ้นรอบระยะเวลารายงาน
หากขาดข้อใดข้อหนึ่ง ต้องพิจารณาว่าเป็นหนี้สินที่อาจเกิดขึ้นซึ่งควรเปิดเผยหรือไม่ ไม่ควรใช้ความรู้สึกหรือเปอร์เซ็นต์สำเร็จรูปแทนการประเมินข้อเท็จจริง
ตัวอย่างที่พบบ่อย
| กรณี | ประเด็นที่ต้องพิจารณา |
|---|---|
| รับประกันสินค้า | มีการขายก่อนวันสิ้นงวดและมีภาระต้องซ่อมหรือเปลี่ยนสินค้า ใช้ข้อมูลเคลมในอดีตและเงื่อนไขรับประกันประกอบประมาณการ |
| คดีความ | ใช้หนังสือจากทนาย สถานะคดี เหตุการณ์ก่อนวันสิ้นงวด และช่วงประมาณการผลเสียหาย ไม่ใช่พิจารณาจากการฟ้องเพียงอย่างเดียว |
| สัญญาที่คาดว่าจะขาดทุน | ตรวจข้อกำหนดของมาตรฐานที่เกี่ยวข้องกับสัญญานั้นโดยเฉพาะ เช่น สัญญาก่อสร้าง ไม่ควรตั้งจากกำไรเป้าหมายของฝ่ายบริหาร |
| ผลประโยชน์พนักงาน | NPAEs ย่อหน้า 16.14 ให้รับรู้ตามหลักเกณฑ์และประมาณการที่ดีที่สุด หรือเลือกใช้ TAS 19 ทั้งฉบับอย่างสม่ำเสมอ |
| ค่าซ่อมใหญ่หรือค่าโฆษณาปีหน้า | หากยังไม่มีภาระผูกพันจากเหตุการณ์ในอดีต เป็นเพียงค่าใช้จ่ายอนาคต ไม่ใช่ประมาณการหนี้สิน |
ตัวอย่างบันทึกบัญชี
กิจการขายสินค้าที่มีประกันคุณภาพ และประเมินจากข้อมูลเคลมที่น่าเชื่อถือว่าต้องจ่ายค่าซ่อม 120,000 บาท:
เดบิต ค่าใช้จ่ายรับประกันสินค้า 120,000 บาท
เครดิต ประมาณการหนี้สินค่ารับประกันสินค้า 120,000 บาท
เมื่อเกิดค่าซ่อมจริง 35,000 บาท ให้เดบิตประมาณการหนี้สินและเครดิตเงินสด เจ้าหนี้ หรือวัสดุที่ใช้ตามข้อเท็จจริง ไม่บันทึกค่าใช้จ่ายซ้ำ หากปลายงวดประมาณการเดิมมากเกินและไม่มีภาระเหลือ ต้องทบทวนและกลับรายการส่วนที่ไม่ได้ใช้
การวัดมูลค่าและการทบทวนปลายงวด
- ใช้จำนวนที่สมเหตุสมผลที่สุดสำหรับชำระหรือโอนภาระผูกพัน ณ วันสิ้นงวด
- กรณีมีรายการจำนวนมาก อาจใช้ผลลัพธ์ที่ถ่วงน้ำหนักด้วยความน่าจะเป็น หากเหมาะกับข้อเท็จจริง
- กรณีผลลัพธ์มีช่วง ให้บันทึกจำนวนที่เป็นประมาณการที่ดีที่สุดพร้อมเอกสารสนับสนุน
- ทบทวนยอดทุกวันสิ้นงวด เพิ่ม ลด ใช้ไป หรือกลับรายการตามข้อมูลล่าสุด
หมายเหตุประกอบงบการเงินต้องมีอะไร
NPAEs กำหนดให้เปิดเผยยอดต้นงวด ยอดตั้งเพิ่ม ยอดที่ใช้ และยอดที่กลับรายการของประมาณการหนี้สินแต่ละประเภท รวมทั้งลักษณะภาระผูกพัน จังหวะเวลาที่คาดว่าจะจ่าย ความไม่แน่นอน และข้อสมมติสำคัญ ส่วนหนี้สินที่อาจเกิดขึ้นให้เปิดเผยลักษณะของภาระผูกพันและผลกระทบทางการเงินหากประมาณได้ เว้นแต่โอกาสสูญเสียทรัพยากรอยู่ในระดับไม่น่าเป็นไปได้
ภาษีเงินได้นิติบุคคลไม่จำเป็นต้องตามบัญชี
มาตรา 65 ตรี (1) กำหนดให้เงินสำรองต่าง ๆ โดยทั่วไปเป็นรายจ่ายต้องห้าม เว้นแต่เงินสำรองเฉพาะที่กฎหมายกำหนด ดังนั้นค่าใช้จ่ายจากการตั้งประมาณการหนี้สินทางบัญชีจำนวนมากต้องบวกกลับในการคำนวณกำไรสุทธิทางภาษี และพิจารณาหักเมื่อรายจ่ายเกิดขึ้นจริงและผ่านเงื่อนไขภาษี
อย่างไรก็ดี ชื่อบัญชีไม่ใช่ข้อยุติ: หากรายการเป็นหนี้สินค้างจ่ายที่เกิดขึ้นแล้ว มีเจ้าหนี้หรือภาระชัดเจน เกี่ยวข้องกับรายได้ และวัดจำนวนได้ตามเกณฑ์สิทธิ อาจไม่ใช่ “เงินสำรอง” ตามมาตรา 65 ตรี (1) จึงต้องดูข้อเท็จจริง เอกสาร และบทกฎหมายเฉพาะของรายจ่ายนั้น ห้ามบวกกลับหรือหักได้โดยดูจากชื่อบัญชีเพียงอย่างเดียว
ข้อผิดพลาดที่พบบ่อย
- ตั้งค่าใช้จ่ายก้อนกลมเพื่อให้กำไรลดลง โดยไม่มีภาระผูกพันและหลักฐาน
- ไม่ขอหนังสือยืนยันคดีจากทนาย หรือใช้ข้อมูลที่เกิดหลังวันอนุมัติงบโดยไม่แยกเหตุการณ์ภายหลังรอบรายงาน
- บันทึกสินทรัพย์ที่อาจเกิดขึ้นหรือเงินชดเชยก่อนมีความเสมือนแน่นอน
- ไม่ทบทวนยอดประมาณการเดิม ทำให้หนี้สินค้างอยู่ทั้งที่ภาระสิ้นสุดแล้ว
- หักค่าใช้จ่ายประมาณการทางภาษีทันทีโดยไม่ทำรายการบวกกลับและติดตามส่วนที่ใช้จริง
เช็กลิสต์ปิดงบ
- รวบรวมสัญญา หนังสือทวงถาม คดีความ เงื่อนไขรับประกัน และมติผู้บริหาร
- ระบุเหตุการณ์ในอดีตและวันที่เกิดภาระ ห้ามใช้เหตุการณ์อนาคตสร้างหนี้สินย้อนหลัง
- ประเมินโอกาสจ่ายและจำนวนโดยผู้รับผิดชอบ พร้อมหลักฐานสมมติฐาน
- แยกบันทึกบัญชี การเปิดเผย และการปรับปรุงภาษีออกจากกัน
- จัดทำตารางกระทบยอดต้นงวด ตั้งเพิ่ม ใช้ไป กลับรายการ และยอดปลายงวด
แหล่งอ้างอิงทางการ
• สภาวิชาชีพบัญชี: TFRS for NPAEs (ปรับปรุง 2565)
• มาตรฐานฉบับเต็ม บทที่ 16 ย่อหน้า 16.1–16.16
• ประมวลรัษฎากร มาตรา 65, 65 ทวิ และ 65 ตรี
คำค้นที่เกี่ยวข้อง: ประมาณการหนี้สิน, หนี้สินที่อาจเกิดขึ้น, contingent liability, provision NPAEs, ตั้งสำรองทางบัญชี, รายจ่ายต้องห้ามประมาณการหนี้สิน, หมายเหตุประกอบงบการเงิน
ตรวจสอบข้อมูล ณ วันที่ 14 ตุลาคม 2569 บทความนี้เป็นหลักทั่วไป ต้องพิจารณามาตรฐานเฉพาะของรายการ สัญญา กฎหมาย หลักฐาน ความน่าจะเป็น และเงื่อนไขภาษีของแต่ละกรณี