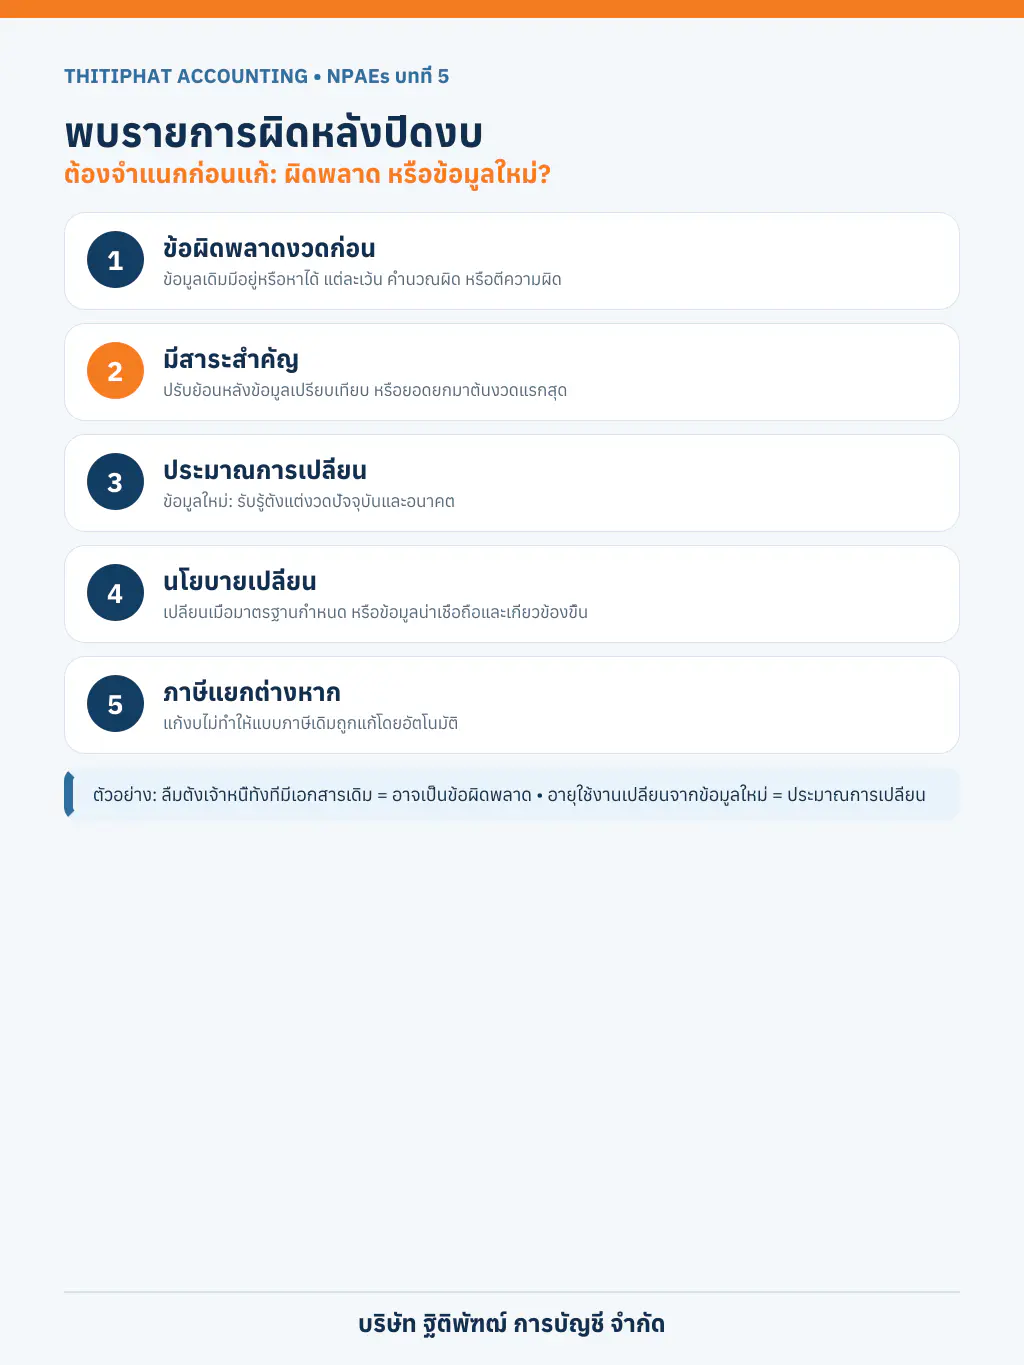
คำตอบสั้น ๆ: ห้ามนำผลต่างทุกอย่างที่พบภายหลังไปลงเป็นรายได้หรือค่าใช้จ่ายของปีที่พบโดยอัตโนมัติ ต้องจำแนกก่อนว่าเป็น “ข้อผิดพลาดในงวดก่อน” “การเปลี่ยนแปลงประมาณการทางบัญชี” หรือ “การเปลี่ยนแปลงนโยบายการบัญชี” เพราะวิธีแก้และการเปิดเผยข้อมูลต่างกัน
ตารางแยก 3 กรณี
| กรณี | สาเหตุสำคัญ | วิธีปฏิบัติโดยทั่วไป |
|---|---|---|
| ข้อผิดพลาดงวดก่อน | ข้อมูลมีอยู่หรือหาได้อย่างสมเหตุสมผลในตอนจัดทำงบเดิม แต่ละเว้น คำนวณผิด ใช้นโยบายผิด ตีความข้อเท็จจริงผิด หรือมีการทุจริต | ถ้ามีสาระสำคัญ ให้ปรับย้อนหลังข้อมูลเปรียบเทียบหรือยอดยกมาต้นงวดแรกสุดที่แสดง |
| ประมาณการเปลี่ยน | ได้ข้อมูลใหม่ หรือสภาพปัจจุบันและความคาดหวังเปลี่ยนไป | รับรู้ตั้งแต่งวดปัจจุบันและงวดอนาคตที่ได้รับผล ไม่ย้อนแก้งบเดิม |
| นโยบายบัญชีเปลี่ยน | มาตรฐานกำหนด หรือวิธีใหม่ทำให้ข้อมูลน่าเชื่อถือและเกี่ยวข้องกับการตัดสินใจมากขึ้น | โดยทั่วไปปรับย้อนหลัง เว้นแต่ไม่สามารถทำได้ในทางปฏิบัติ |
ข้อผิดพลาดงวดก่อนคืออะไร
TFRS for NPAEs บทที่ 5 ย่อหน้า 5.4 ให้ดูว่าข้อมูลเกี่ยวกับรายการนั้นมีอยู่เมื่องบงวดก่อนได้รับอนุมัติให้เผยแพร่ และคาดได้อย่างสมเหตุสมผลว่าสามารถหาข้อมูลมาใช้ได้หรือไม่ ตัวอย่างเช่น บันทึกยอดผิด ลืมบันทึกเจ้าหนี้ทั้งที่รับสินค้าและมีเอกสารแล้ว ใช้อัตราค่าเสื่อมผิดจากนโยบายที่กำหนด หรือละเว้นรายการจากการทุจริต
หากข้อมูลเพิ่งเกิดหรือเพิ่งทราบจากการเปลี่ยนแปลงของสภาพการณ์ในภายหลัง อาจเป็นประมาณการเปลี่ยนหรือเหตุการณ์ของงวดใหม่ ไม่ใช่ข้อผิดพลาดงวดก่อน
เมื่อใดต้องปรับย้อนหลัง
ข้อผิดพลาดงวดก่อนที่มีสาระสำคัญต้องแก้ในงบการเงินฉบับแรกที่อนุมัติให้เผยแพร่หลังพบข้อผิดพลาด โดยปรับข้อมูลเปรียบเทียบเสมือนแก้ตั้งแต่งวดที่เกิดข้อผิดพลาด หากเกิดก่อนงวดเปรียบเทียบแรกสุด ให้ปรับยอดยกมาต้นงวดของสินทรัพย์ หนี้สิน และส่วนของเจ้าของของงวดแรกสุดที่แสดง
การปรับย้อนหลังไม่เท่ากับนำผลต่างทั้งหมดผ่านกำไรขาดทุนของปีที่พบ เพราะจะทำให้ผลการดำเนินงานปีปัจจุบันคลาดเคลื่อน อย่างไรก็ตาม หากไม่สามารถระบุผลกระทบรายงวดหรือผลกระทบสะสมได้จริง มาตรฐานมีข้อยกเว้นให้ปรับจากวันแรกสุดที่สามารถปฏิบัติได้ พร้อมเปิดเผยข้อจำกัด
ความมีสาระสำคัญต้องพิจารณาอย่างไร
ไม่ควรใช้เปอร์เซ็นต์ตายตัวเพียงอย่างเดียว ต้องพิจารณาทั้งจำนวนเงินและลักษณะของรายการ เช่น รายการที่เปลี่ยนจากกำไรเป็นขาดทุน กระทบเงื่อนไขเงินกู้ เกี่ยวข้องกับกรรมการหรือบุคคลที่เกี่ยวข้อง หรือทำให้ข้อมูลที่ยื่นต่อหน่วยงานไม่ถูกต้อง อาจมีสาระสำคัญแม้จำนวนไม่สูงมาก
ตัวอย่างที่มักสับสน
- ลืมตั้งเจ้าหนี้: ได้รับบริการก่อนสิ้นงวดและมีหลักฐานเพียงพออยู่แล้ว แต่ไม่ได้บันทึก อาจเป็นข้อผิดพลาดงวดก่อน
- เปลี่ยนอายุการใช้งานเครื่องจักร: ประเมินใหม่จากสภาพการใช้งานและข้อมูลใหม่ เป็นการเปลี่ยนประมาณการ ใช้กับปีปัจจุบันและอนาคต
- ลูกหนี้เก็บไม่ได้มากกว่าที่คาด: ถ้าเกิดจากข้อมูลใหม่ภายหลัง อาจเป็นประมาณการเปลี่ยน แต่ถ้าหลักฐานความเสื่อมมีอยู่แล้วและถูกละเลย อาจเป็นข้อผิดพลาด
- เลือกวิธีบัญชีใหม่: ต้องตรวจว่ามาตรฐานอนุญาตหรือกำหนด และเหตุผลว่าข้อมูลดีขึ้นจริงหรือไม่ ไม่ใช่เปลี่ยนเพื่อปรับกำไรตามต้องการ
- พบทุจริต: ต้องย้อนวิเคราะห์งวดที่รายการเกิด ผลกระทบต่อสินทรัพย์ หนี้สิน ภาษี และการควบคุมภายใน ไม่ควรลงเป็นค่าใช้จ่ายปีที่พบโดยอัตโนมัติ
ตัวอย่างการปรับข้อมูลเปรียบเทียบ
ปี 2570 พบว่าปลายปี 2569 กิจการรับบริการมูลค่า 100,000 บาทแล้วแต่ไม่ได้ตั้งเจ้าหนี้ ทั้งเอกสารรับงานและภาระผูกพันมีอยู่ก่อนอนุมัติงบปี 2569 หากมีสาระสำคัญ การจัดทำงบปี 2570 ควรปรับข้อมูลเปรียบเทียบปี 2569 และยอดที่เกี่ยวข้อง ไม่ควรบันทึกค่าใช้จ่ายทั้งหมดเป็นของปี 2570 เพียงเพราะพบรายการในปีนั้น
ผลทางภาษีต้องแยกจากการแก้บัญชี
การปรับย้อนหลังทางบัญชีไม่ได้ทำให้แบบ ภ.ง.ด.50 ภ.พ.30 หรือแบบภาษีหัก ณ ที่จ่ายของงวดเดิมถูกแก้โดยอัตโนมัติ ต้องตรวจแยกว่ารายการเป็นรายได้หรือรายจ่ายของรอบใดตามเกณฑ์สิทธิ เอกสารครบหรือไม่ เป็นรายจ่ายต้องห้ามหรือไม่ และต้องยื่นแบบเพิ่มเติมหรือขอแก้ไขงบที่ยื่นต่อหน่วยงานหรือไม่ หากมีภาษีขาด อาจมีเงินเพิ่ม เบี้ยปรับ หรือค่าปรับตามภาษีประเภทนั้น จึงควรคำนวณผลบัญชีและผลภาษีแยกกระดาษทำการ
เอกสารและขั้นตอนก่อนแก้ไข
- ระบุรายการ งวดที่เกิด และวันที่พบ พร้อมผู้ตรวจพบ
- รวบรวมหลักฐานว่าข้อมูลเดิมมีอยู่หรือเป็นข้อมูลใหม่
- ประเมินความมีสาระสำคัญทั้งจำนวนเงินและลักษณะ
- คำนวณผลกระทบต่อทุกงวด บัญชี ภาษี และหมายเหตุประกอบงบ
- ให้ผู้มีอำนาจอนุมัติ เก็บกระดาษทำการ และแจ้งผู้สอบบัญชีก่อนออกงบ
ข้อผิดพลาดที่พบบ่อย
- ใช้คำว่า “ปรับปรุงรายการ” แล้วบันทึกผ่านกำไรขาดทุนปีปัจจุบันทั้งหมด
- เรียกข้อผิดพลาดเดิมว่าเป็นประมาณการใหม่เพื่อหลีกเลี่ยงการปรับย้อนหลัง
- แก้เฉพาะบัญชี แต่ไม่ตรวจแบบภาษีและงบที่เคยยื่น
- ปรับยอดยกมาโดยไม่มีตารางเชื่อมโยงกับข้อมูลเปรียบเทียบ
- ไม่มีคำอธิบายลักษณะข้อผิดพลาดและจำนวนเงินที่กระทบแต่ละบรรทัด
แหล่งอ้างอิงทางการ
• สภาวิชาชีพบัญชี: TFRS for NPAEs (ปรับปรุง 2565) และวันที่มีผลใช้
• มาตรฐานฉบับเต็ม บทที่ 5 ย่อหน้า 5.1–5.23
• ประมวลรัษฎากร มาตรา 65–65 ตรี สำหรับการพิจารณาผลทางภาษี
คำค้นที่เกี่ยวข้อง: แก้ไขข้อผิดพลาดงวดก่อน, ปรับปรุงกำไรสะสมต้นงวด, ปรับงบย้อนหลัง, เปลี่ยนประมาณการทางบัญชี, เปลี่ยนนโยบายบัญชี, NPAEs บทที่ 5, พบรายการผิดหลังปิดงบ
ตรวจสอบข้อมูล ณ วันที่ 16 ตุลาคม 2569 การจำแนกต้องอาศัยข้อเท็จจริงว่าข้อมูลมีอยู่เมื่อใด สามารถหาได้หรือไม่ ความมีสาระสำคัญ และสถานะของงบหรือแบบภาษีที่ยื่นแล้ว ไม่ควรตัดสินจากวันที่พบรายการเพียงอย่างเดียว