คำตอบสั้น ๆ: ผู้ถือหุ้นคือผู้ลงทุนและเป็นเจ้าของบริษัทตามสัดส่วนหุ้น มีสิทธิออกเสียงและรับเงินปันผลเมื่อที่ประชุมมีมติโดยชอบ ส่วนกรรมการคือผู้จัดการกิจการของบริษัทตามข้อบังคับและอยู่ภายใต้การควบคุมของที่ประชุมใหญ่ ผู้ถือหุ้นไม่ใช่ผู้มีอำนาจลงนามแทนบริษัทโดยอัตโนมัติ และกรรมการก็ไม่จำเป็นต้องเป็นผู้ถือหุ้นเสมอไป คนเดียวกันอาจเป็นได้ทั้งสองบทบาท แต่ต้องแยกหน้าที่ให้ชัด
ขอบเขตบทความ: เนื้อหานี้กล่าวถึงบริษัทจำกัดตามประมวลกฎหมายแพ่งและพาณิชย์ ไม่ใช่บริษัทมหาชนจำกัด ซึ่งมีกฎหมายและหลักเกณฑ์เฉพาะต่างหาก
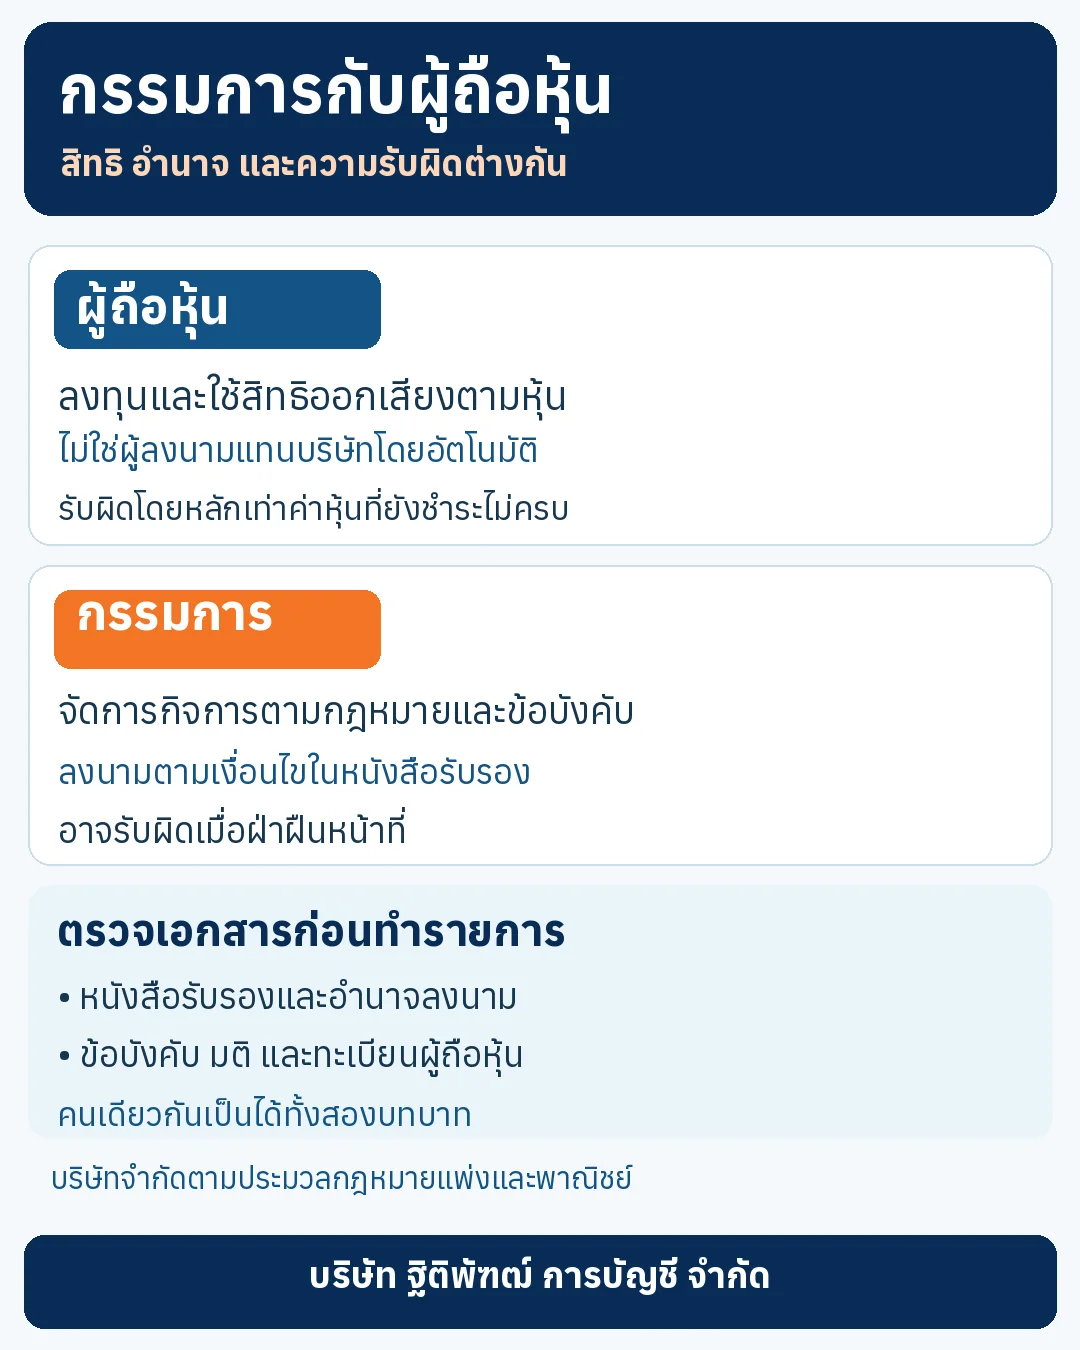
เปรียบเทียบกรรมการกับผู้ถือหุ้น
| ประเด็น | ผู้ถือหุ้น | กรรมการ |
|---|---|---|
| ฐานะ | สมาชิกและเจ้าของตามจำนวนหุ้น | ผู้จัดการกิจการของบริษัท |
| อำนาจหลัก | ออกเสียงในที่ประชุมใหญ่ตามกฎหมาย ข้อบังคับ และสิทธิของหุ้น | บริหารและผูกพันบริษัทภายในขอบอำนาจที่จดทะเบียน |
| ผลตอบแทน | เงินปันผลเมื่อมีกำไรและมีมติโดยชอบ | ค่าตอบแทนกรรมการหรือค่าจ้างตามฐานะและมติที่เกี่ยวข้อง |
| ความรับผิดโดยหลัก | จำกัดไม่เกินจำนวนค่าหุ้นที่ยังส่งใช้ไม่ครบ | อาจรับผิดหากฝ่าฝืนกฎหมาย ข้อบังคับ มติ หรือหน้าที่ของกรรมการ |
| การเป็นเจ้าของ | ต้องถือหุ้น | ไม่จำเป็นต้องถือหุ้น เว้นแต่ข้อบังคับกำหนด |
ผู้ถือหุ้นมีสิทธิทำอะไร
- เข้าร่วมและออกเสียงในที่ประชุมใหญ่ตามสิทธิของหุ้น
- แต่งตั้งหรือถอดถอนกรรมการตามกฎหมายและข้อบังคับ
- พิจารณางบการเงิน การจัดสรรกำไร เงินปันผล และแต่งตั้งผู้สอบบัญชี
- พิจารณาเรื่องสำคัญ เช่น แก้ไขหนังสือบริคณห์สนธิ เพิ่มหรือลดทุน และเลิกบริษัท ซึ่งบางเรื่องต้องใช้มติพิเศษ
- รับเงินปันผลเมื่อบริษัทมีกำไร มีการจัดสรรสำรอง และมีมติให้จ่ายอย่างถูกต้อง
ข้อยกเว้นสำคัญ: จำนวนหุ้นไม่ได้ทำให้ผู้ถือหุ้นมีอำนาจลงนามในนามบริษัททันที ต้องดูว่าบุคคลนั้นเป็นกรรมการหรือผู้รับมอบอำนาจด้วยหรือไม่ รวมทั้งตรวจเงื่อนไขการลงลายมือชื่อและตราประทับในหนังสือรับรองนิติบุคคล
กรรมการมีหน้าที่อะไร
มาตรา 1144 กำหนดให้กรรมการหนึ่งคนหรือหลายคนจัดการบริษัทตามข้อบังคับและอยู่ในความครอบงำของที่ประชุมใหญ่ กรรมการต้องใช้ความเอื้อเฟื้อสอดส่องอย่างบุคคลค้าขายผู้ประกอบด้วยความระมัดระวัง และต้องรักษาประโยชน์ของบริษัทตามหน้าที่ที่กฎหมายกำหนด
- บริหารงานและอนุมัติรายการภายในขอบอำนาจ
- จัดให้มีบัญชี เอกสาร และการประชุมตามกฎหมาย
- ดำเนินการตามมติที่ประชุมผู้ถือหุ้น
- ลงนามผูกพันบริษัทตามเงื่อนไขที่จดทะเบียนไว้
- หลีกเลี่ยงการนำทรัพย์สินหรือโอกาสทางธุรกิจของบริษัทไปใช้ส่วนตัว
ข้อควรระวัง: หนังสือรับรองที่ระบุว่า “กรรมการสองคนลงลายมือชื่อร่วมกันและประทับตรา” หมายความว่ากรรมการคนเดียวอาจลงนามผูกพันบริษัทไม่ได้ แม้จะถือหุ้นเกินครึ่งก็ตาม ส่วนผลต่อบุคคลภายนอกในกรณีเกินขอบอำนาจต้องพิจารณาข้อเท็จจริงและหลักสุจริตเป็นรายกรณี
คนเดียวกันเป็นทั้งกรรมการและผู้ถือหุ้นได้หรือไม่
ได้ และพบได้ทั่วไปในกิจการครอบครัวหรือ SME แต่ทุกครั้งที่ทำรายการควรระบุให้ชัดว่ากำลังทำในฐานะใด ตัวอย่างเช่น การลงมติในที่ประชุมใหญ่ทำในฐานะผู้ถือหุ้น ส่วนการลงนามสัญญาตามอำนาจบริษัททำในฐานะกรรมการ
ตัวอย่างที่มักเข้าใจผิด
- ถือหุ้น 60% จึงเซ็นสัญญาแทนบริษัทได้: ไม่ถูกต้องเสมอไป ต้องเป็นกรรมการหรือผู้รับมอบอำนาจและลงนามตามเงื่อนไขที่จดทะเบียน
- เป็นกรรมการจึงเป็นเจ้าของบริษัท: ไม่จำเป็น กรรมการภายนอกอาจไม่มีหุ้นเลยก็ได้ หากข้อบังคับไม่ได้บังคับให้ถือหุ้น
- ถอนเงินบริษัทไปใช้ได้เพราะเป็นเจ้าของ: เงินของบริษัทแยกจากเงินส่วนตัว ต้องจำแนกเป็นเงินเดือน ค่าตอบแทน เงินปันผล เงินยืม หรือการเบิกคืนค่าใช้จ่าย พร้อมอนุมัติและเอกสารที่ถูกต้อง
- เปลี่ยนผู้ถือหุ้นเหมือนเปลี่ยนกรรมการ: ขั้นตอนต่างกัน การโอนหุ้นต้องทำเป็นหนังสือ ลงลายมือชื่อผู้โอนและผู้รับโอน มีพยาน และจดแจ้งลงทะเบียนผู้ถือหุ้น ส่วนการเปลี่ยนกรรมการต้องมีมติและยื่นจดทะเบียนตามกำหนด
บอจ.5 ไม่ใช่หนังสือรับรองอำนาจกรรมการ
บอจ.5 เป็นสำเนาบัญชีรายชื่อผู้ถือหุ้น ณ วันที่ประชุมที่นำส่งนายทะเบียน ส่วนผู้มีอำนาจลงนามดูจากรายการกรรมการและอำนาจกรรมการในหนังสือรับรองนิติบุคคล บริษัทต้องดูแลสมุดทะเบียนผู้ถือหุ้นของตนให้เป็นปัจจุบัน การมีชื่อใน บอจ.5 จึงไม่ทำให้มีอำนาจบริหารหรือเซ็นเอกสารแทนบริษัทโดยอัตโนมัติ
เรื่องบัญชีและภาษีที่ต้องแยกให้ชัด
- เงินปันผล: จ่ายจากกำไรและต้องมีมติที่ถูกต้อง ไม่ใช่ค่าใช้จ่ายของบริษัท และต้องพิจารณาภาษีหัก ณ ที่จ่ายของผู้รับ
- ค่าตอบแทนกรรมการ: ต้องมีฐานอนุมัติที่ถูกต้อง บันทึกตามเนื้อหารายการ และพิจารณาภาษีหัก ณ ที่จ่ายตามฐานะของผู้รับ
- เงินกู้ยืมกรรมการหรือผู้ถือหุ้น: ต้องมีหลักฐาน ยอดคงเหลือ เงื่อนไข และดอกเบี้ยที่สมเหตุผล ไม่ควรบันทึกเป็นรายได้หรือค่าใช้จ่ายเพียงเพราะมีเงินเข้าออก
- ค่าใช้จ่ายส่วนตัว: ไม่กลายเป็นรายจ่ายของกิจการเพียงเพราะกรรมการอนุมัติหรือใบเสร็จออกชื่อบริษัท
ผลที่อาจเกิดขึ้นหากแยกบทบาทผิด
- สัญญาหรือธุรกรรมอาจถูกโต้แย้งเรื่องอำนาจลงนาม
- มติประชุมหรือเอกสารจดทะเบียนอาจไม่สมบูรณ์หรือถูกนายทะเบียนให้แก้ไข
- กรรมการอาจต้องรับผิดส่วนตัวจากการฝ่าฝืนหน้าที่
- เงินที่นำออกจากบริษัทอาจถูกปรับปรุงทางบัญชีและภาษี พร้อมภาษี เงินเพิ่ม หรือเบี้ยปรับตามข้อเท็จจริง
- เกิดข้อพิพาทระหว่างผู้ถือหุ้นเพราะเข้าใจสิทธิออกเสียงและอำนาจบริหารไม่ตรงกัน
เช็กลิสต์ก่อนทำรายการสำคัญ
- ผู้ลงนามเป็นกรรมการหรือผู้รับมอบอำนาจหรือไม่
- ลงนามครบตามหนังสือรับรองและใช้ตราประทับตามเงื่อนไขหรือไม่
- เรื่องนี้ต้องใช้มติกรรมการ มติผู้ถือหุ้น หรือมติพิเศษหรือไม่
- ทะเบียนผู้ถือหุ้นและเอกสารการโอนหุ้นเป็นปัจจุบันหรือไม่
- รายการเงินจัดประเภทเป็นเงินเดือน ค่าตอบแทน ปันผล เงินกู้ หรือเบิกคืนถูกต้องหรือไม่
- มีผลประโยชน์ขัดกันที่ต้องเปิดเผยหรือให้ผู้เกี่ยวข้องงดออกเสียงหรือไม่
แหล่งอ้างอิงทางการ
• ประมวลกฎหมายแพ่งและพาณิชย์ บรรพ 3 บริษัทจำกัด โดยเฉพาะมาตรา 1096, 1129, 1144, 1151, 1157, 1168, 1190, 1201 และ 1202
• DBD Academy กรมพัฒนาธุรกิจการค้า เรื่อง “ผู้ถือหุ้นกับกรรมการแตกต่างกันอย่างไร”: https://dbdacademy.dbd.go.th/video/fc1b4dc4-6a79-4182-b53e-52942838eab6
• ระบบจดทะเบียนนิติบุคคลดิจิทัล กรมพัฒนาธุรกิจการค้า: https://bizregist.dbd.go.th/
• ที่มาบทความเดิม วันที่ 8 มกราคม 2567: https://www.facebook.com/acctphat
คำค้นที่เกี่ยวข้อง: กรรมการกับผู้ถือหุ้นต่างกันอย่างไร, ผู้ถือหุ้นมีอำนาจอะไร, กรรมการบริษัทมีหน้าที่อะไร, ผู้ถือหุ้นเซ็นแทนบริษัทได้ไหม, กรรมการต้องถือหุ้นไหม, บอจ.5 คืออะไร
ตรวจสอบข้อมูล ณ วันที่ 18 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป ต้องตรวจหนังสือบริคณห์สนธิ ข้อบังคับ หนังสือรับรอง มติ และข้อเท็จจริงของแต่ละบริษัทก่อนดำเนินการ
Infographic สรุปความต่างระหว่างกรรมการกับผู้ถือหุ้นบริษัท ฐิติพัฑฒ์ การบัญชี จำกัด